1. Introduzione
Le piccole e medie imprese italiane affrontano nel 2026 un contesto competitivo qualitativamente diverso da quello di appena due anni prima. Non si tratta soltanto di un'accelerazione quantitativa nell'adozione di tecnologie digitali, ma di una modifica strutturale dei meccanismi attraverso cui la domanda incontra l'offerta: l'intermediazione algoritmica delle decisioni d'acquisto, la contrazione del traffico organico verso i siti web, la centralità delle piattaforme sociali come motori di scoperta e la diffusione di interfacce conversazionali basate su modelli linguistici hanno ridisegnato la mappa dei canali e, con essa, la gerarchia dei loro ritorni.
Questa trasformazione pone un problema di allocazione che è, in ultima istanza, un problema di economia aziendale classico: date risorse scarse — capitale, tempo del titolare, competenze interne — quale combinazione di strumenti di marketing digitale massimizza il ritorno sull'investimento per una PMI italiana? La domanda è tutt'altro che accademica. Il mercato pubblicitario italiano ha raggiunto nel 2025 un valore di 11,8 miliardi di euro, di cui 6,2 miliardi generati dall'Internet advertising, pari al 53% degli investimenti complessivi e in crescita dell'11% annuo, con una previsione di 7 miliardi per il 2026 (+12%) (Osservatorio Internet Media, Politecnico di Milano, 2026).
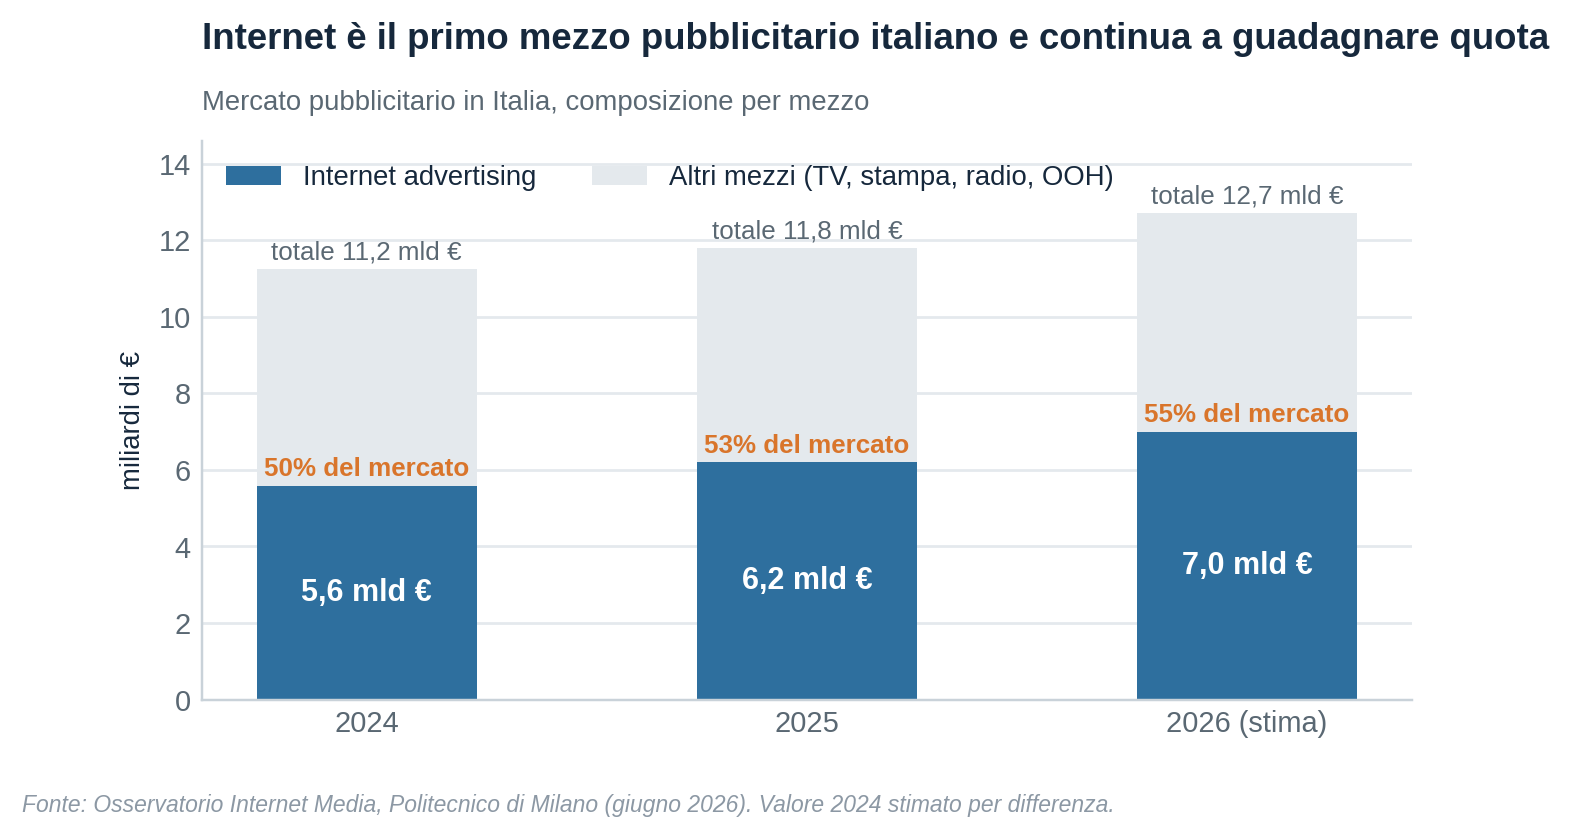
Una quota crescente di questa spesa proviene da imprese che non dispongono né di funzioni marketing strutturate né di sistemi di misurazione adeguati a valutarne l'efficacia.
Rispetto all'impostazione tradizionale della letteratura manageriale sul tema, questo lavoro introduce un'estensione che la pratica di mercato ha già anticipato ma che l'analisi economica ha finora trattato in modo marginale: il ruolo del titolare dell'impresa come asset di marketing. L'ipotesi indagata è che, in un ambiente in cui la distribuzione algoritmica dei contenuti privilegia sistematicamente le persone rispetto alle organizzazioni e in cui la fiducia istituzionale è in contrazione, il personal brand dell'imprenditore non sia un elemento accessorio di comunicazione, ma una leva con proprietà economiche misurabili — e con rischi specifici altrettanto misurabili.
Il lavoro è così articolato. Il capitolo 2 ricostruisce il contesto italiano al 2026 attraverso fonti statistiche ufficiali e ricerche degli Osservatori del Politecnico di Milano, con particolare attenzione alla discontinuità introdotta dalla ricerca generativa. Il capitolo 3 definisce l'apparato metrico del ROI e — elemento che si ritiene centrale per l'onestà analitica del lavoro — sottopone a critica la comparabilità dei valori di ROI di canale comunemente citati nella pubblicistica di settore. Il capitolo 4 sviluppa il tema del personal branding del titolare, ancorandolo alla letteratura sul human brand e sul personal brand equity e analizzandone i meccanismi di trasmissione economica e i rischi. Il capitolo 5 presenta un'analisi empirica basata su modellizzazione di archetipi di PMI italiana calibrata su benchmark pubblicati. Il capitolo 6 trae le conclusioni e formula raccomandazioni operative.
Un'avvertenza metodologica preliminare. Questo lavoro non si fonda su dati proprietari di un singolo caso aziendale osservato direttamente, ma su una sintesi critica di fonti pubbliche di diversa natura e diversa forza probatoria: statistiche ufficiali (ISTAT, Eurostat, Commissione Europea), ricerche accademiche peer-reviewed, ricerche degli Osservatori del Politecnico di Milano, report di società di consulenza e di ricerca di mercato, e dataset di operatori di settore. Queste categorie non hanno pari attendibilità e non vengono trattate come se l'avessero: il capitolo 5 esplicita per ciascun dato la provenienza e il grado di affidabilità, e distingue sistematicamente i valori osservati da quelli derivati per calcolo. Si ritiene che questa scelta, pur riducendo la forza dell'evidenza rispetto a uno studio di caso con accesso diretto ai dati di CRM, produca conclusioni più generalizzabili e meno esposte all'idiosincrasia di una singola impresa.
2. Contesto: PMI italiane, marketing digitale e Intelligenza Artificiale nel 2026
2.1 Trasformazione digitale delle PMI italiane
Le PMI costituiscono l'ossatura del sistema produttivo italiano. Pur rappresentando numericamente solo il 5% circa delle imprese attive, generano il 35% degli occupati del settore privato, il 42% del fatturato nazionale e il 38% del valore aggiunto complessivo (Osservatorio Innovazione Digitale nelle PMI, Politecnico di Milano). Questa concentrazione di peso economico in un insieme relativamente ristretto di imprese rende il loro grado di maturità digitale una variabile di rilevanza macroeconomica e non solo aziendale.
Il quadro che emerge dalla Ricerca 2025-2026 dell'Osservatorio Innovazione Digitale nelle PMI, presentata il 21 maggio 2026, è nettamente polarizzato. Da un lato, oltre una PMI su due ha incrementato la spesa per la trasformazione digitale nel 2025 rispetto all'anno precedente. Dall'altro, il 76% delle PMI italiane non ha investito né prevede di investire in Intelligenza Artificiale, solo il 7% ha avviato programmi strutturati di formazione sull'IA per i propri collaboratori e il 47% non ha svolto alcuna attività di Ricerca e Sviluppo nell'ultimo triennio (Rorato et al., 2026).
La lettura che l'Osservatorio dà di questi dati è rilevante ai fini del presente lavoro perché sposta il fuoco dal piano tecnologico a quello organizzativo. Come sintetizza Claudio Rorato, Direttore dell'Osservatorio, "l'AI non è una scorciatoia": richiede visione, competenze, processi adeguati e cultura del dato, e in assenza di questi prerequisiti l'investimento tecnologico produce ritorni deludenti. È una tesi che troverà conferma empirica nel paragrafo 3.4, dove si analizzerà il tasso di fallimento dei progetti di IA aziendale.
Un sottoinsieme significativo è costituito dalle PMI iscritte al registro delle imprese innovative — oltre 3.100 realtà secondo i dati del Registro Imprese a febbraio 2026 — che mostrano comportamenti sistematicamente divergenti: investono maggiormente in competenze, collaborano con università e centri di ricerca, proteggono la proprietà intellettuale e trattano la R&S come componente stabile del modello aziendale. Il 49% di esse ha introdotto contemporaneamente innovazioni di processo, prodotto e servizio nell'ultimo triennio. Il dato interessante, sottolineato dalla Ricerca, è che il vantaggio non è riconducibile a una singola tecnologia ma alla combinazione di capitale umano qualificato e apertura verso l'ecosistema esterno.
(Inferenza) Se ne può derivare un'implicazione diretta per il tema di questo lavoro: il rendimento di un investimento in marketing digitale non è una proprietà intrinseca dello strumento, ma una funzione della capacità organizzativa dell'impresa di integrarlo. Lo stesso euro speso in Google Ads produce ritorni radicalmente diversi in due imprese con pari fatturato ma diversa maturità di processo. Questa considerazione ha conseguenze metodologiche pesanti sulla nozione stessa di "ROI medio di canale", che verranno sviluppate nel paragrafo 3.2.
2.2 Adozione dell'IA e ampliamento del divario dimensionale
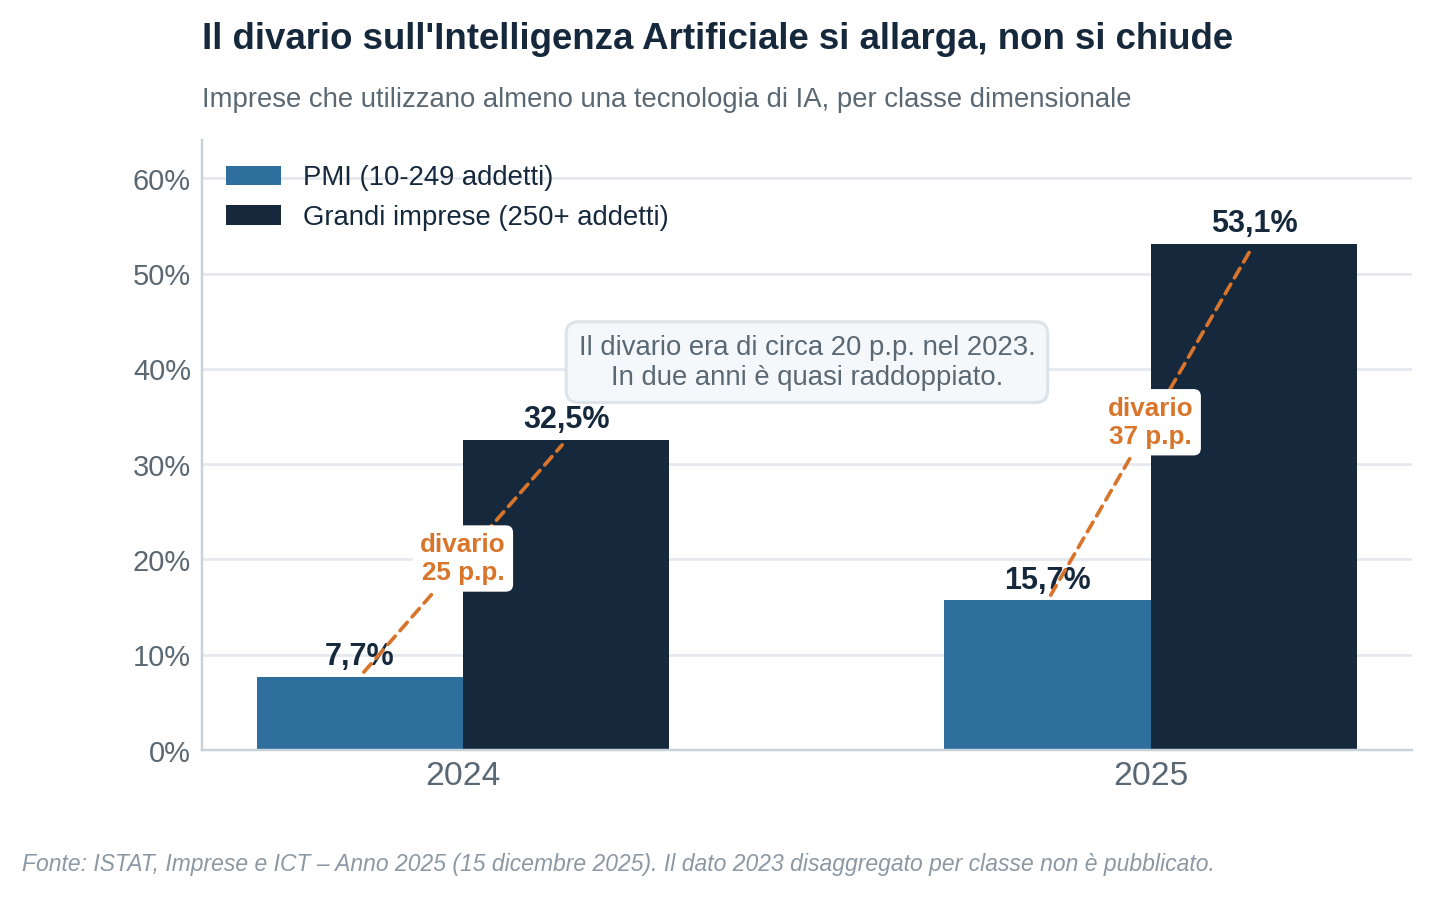
I dati ISTAT della rilevazione Imprese e ICT — Anno 2025, pubblicati il 15 dicembre 2025, documentano un'accelerazione netta nell'adozione dell'Intelligenza Artificiale da parte del sistema produttivo italiano. Nel 2025 il 16,4% delle imprese con almeno 10 addetti utilizza almeno una tecnologia di IA, contro l'8,2% del 2024 e il 5,0% del 2023: un raddoppio in dodici mesi (ISTAT, 2025).
Il dato aggregato, tuttavia, nasconde due mercati distinti. Tra le grandi imprese l'adozione passa dal 32,5% del 2024 al 53,1% del 2025: più di una grande impresa su due ha ormai almeno un'applicazione in produzione. Tra le PMI l'adozione raddoppia anch'essa, ma da una base molto più bassa, passando dal 7,7% al 15,7%. La conseguenza è controintuitiva e merita attenzione: mentre per la maggior parte degli indicatori digitali il divario dimensionale si sta riducendo, sull'IA si amplia, passando da circa 20 punti percentuali nel 2023 a 25 nel 2024 fino a 37 punti nel 2025 (ISTAT, 2025).
Nel confronto europeo, Eurostat stima che nel 2025 il 20,0% delle imprese UE con almeno 10 addetti utilizzi tecnologie di IA, in crescita dal 13,5% del 2024. L'Italia cresce dunque rapidamente ma all'interno di un contesto in crescita, mantenendo un ritardo relativo.
La barriera principale non è economica né tecnologica. Tra le imprese che hanno valutato un investimento in IA senza poi realizzarlo, quasi il 60% indica come ostacolo la mancanza di competenze adeguate. Tra le imprese di minori dimensioni, le barriere dichiarate sono nell'ordine: assenza di competenze interne (58,6%), incertezza sulle conseguenze legali di eventuali danni derivanti dall'uso dell'IA (47,3%) e disponibilità dei dati (45,2%) (ISTAT, 2025).
Altri indicatori confermano una digitalizzazione di base in consolidamento: l'utilizzo di software gestionali raggiunge il 56,0% delle imprese con almeno 10 addetti (+7 punti rispetto al 2023), il 68,1% acquista servizi di cloud computing di livello intermedio o avanzato e la quota di imprese che svolgono analisi dei dati passa dal 26,6% al 42,7% in un biennio. Restano però marcati i divari sulle attività che richiedono competenze avanzate: l'analisi dei dati è praticata dal 41,9% delle PMI contro l'83,6% delle grandi imprese.
(Inferenza) La combinazione di questi dati definisce con precisione la finestra strategica in cui si colloca una PMI italiana nel 2026. Da un lato, l'infrastruttura abilitante di base (cloud, gestionali) è ormai diffusa e non costituisce più un fattore differenziante. Dall'altro, le applicazioni che generano vantaggio competitivo — analisi dei dati, IA applicata a processi commerciali — restano appannaggio di una minoranza. Ne segue che il vantaggio da first mover per una PMI non risiede nell'adozione tecnologica in sé, ormai relativamente accessibile in modalità as-a-service, ma nella capacità di costruire le competenze che ne consentono lo sfruttamento: esattamente la risorsa la cui scarsità il 60% delle imprese dichiara come barriera principale.
2.3 E-commerce, consumatori digitali e maturità del mercato
Il mercato eCommerce B2c italiano entra nel 2026 in una fase di maturità. Secondo l'Osservatorio eCommerce B2c Netcomm — School of Management del Politecnico di Milano, nel 2026 il valore complessivo degli acquisti online supera i 66,6 miliardi di euro, +6% rispetto al 2025, con il comparto prodotti a 42,6 miliardi (+6%) e i servizi a 24 miliardi (+6%). La penetrazione dell'online sul totale retail nei prodotti raggiunge l'11,5%, in crescita di quasi mezzo punto percentuale rispetto al 2025.
Il numero di consumatori digitali si attesta a 35 milioni, un dato stabile rispetto al 2025 secondo la ricerca Netcomm Netretail 2026. La stabilità è di per sé un'informazione strategica: dal 2014 al 2026 gli acquirenti online sono più che raddoppiati (+119%), ma la fase di acquisizione di nuovi utenti si è sostanzialmente esaurita e l'età media di chi acquista online (48 anni) si allinea ormai a quella della popolazione generale.
(Inferenza) Questo passaggio ha una conseguenza economica diretta sulla strategia di canale delle PMI. In un mercato in espansione per numero di utenti, la crescita può derivare dall'acquisizione; in un mercato a base utenti stabile con crescita di valore del 6%, la crescita deriva prevalentemente da aumento della frequenza d'acquisto, dello scontrino medio e della quota di mercato sottratta ai concorrenti. Entrambi i primi due meccanismi sono governati da leve di retention più che di acquisizione — il che fornisce una giustificazione teorica, e non solo empirica, alla superiorità dei canali di fidelizzazione che emergerà nell'analisi.
Per comparto, Beauty & Pharma cresce sopra la media (+8%), mentre Informatica ed Elettronica di consumo, Abbigliamento, Editoria, Arredamento & home living e Food & Grocery si collocano tra +5% e +6%. Frena il settore Auto e Ricambi. L'incidenza dell'online sul totale consumi è massima in Informatica ed Elettronica (45%), seguita da Editoria (42%), Arredamento & home living e Abbigliamento (entrambi 20%).
Sul fronte dei comportamenti, il report Digital 2026 di We Are Social e Meltwater fotografa un'Italia in cui l'89,9% della popolazione usa Internet (53,1 milioni di persone) e si contano 41,2 milioni di identità social attive, pari al 69,7% della popolazione. I social media risultano il media più utilizzato su base settimanale, con l'89,3% degli utenti internet over 16. Per attenzione quotidiana per utente attivo, TikTok guida con 1 ora e 30 minuti, seguito da YouTube (1 ora e 10 minuti), Instagram (1 ora e 7 minuti) e WhatsApp (52 minuti).
Il dato qualitativamente più rilevante è però un altro: le piattaforme social non funzionano più prevalentemente come spazi di intrattenimento, ma come hub decisionali, in cui la ricerca di prodotti e servizi nasce nei feed e si conferma nelle community. Parallelamente, strumenti conversazionali basati su modelli linguistici — con ChatGPT che da sola genera oltre l'84% del traffico AI — introducono un modello di ricerca che affianca e in parte sostituisce quella tradizionale su motore.
Quanto alla reputazione digitale, il ruolo delle recensioni si conferma determinante per le imprese con presenza territoriale. Le rilevazioni 2026 indicano che la quasi totalità dei consumatori consulta recensioni online prima di scegliere un'attività locale, e che soglie di rating funzionano come veri e propri filtri di ammissibilità: secondo i dati di survey BrightLocal 2026, il 68% dei consumatori non prende in considerazione un'attività con valutazione inferiore a 4 stelle. Il riferimento accademico classico su questo punto resta lo studio di Luca (2011/2016) sui ristoranti indipendenti, che documenta un incremento di ricavi del 5-9% associato a un aumento di una stella nella valutazione Yelp — una delle relazioni più replicate della letteratura sulla reputazione online.
2.4 La discontinuità del biennio 2025-2026: dalla search all'answer economy
Se si dovesse identificare un solo elemento che distingue lo scenario di marketing digitale del 2026 da quello del 2024, non sarebbe l'adozione dell'IA da parte delle imprese, ma la sua adozione da parte dei consumatori nel momento della ricerca di informazioni. È una distinzione sostanziale: la prima è una scelta aziendale, la seconda è un cambiamento di ambiente che l'impresa subisce indipendentemente dalle proprie decisioni.
Giuliano Noci, Responsabile Scientifico dell'Osservatorio Internet Media del Politecnico di Milano, definisce questo passaggio come transizione verso la answer economy: i media manager devono ora governare algoritmi e interfacce che filtrano e orientano le scelte dei consumatori, agendo come veri e propri guardiani della visibilità (Osservatorio Internet Media, 2026).
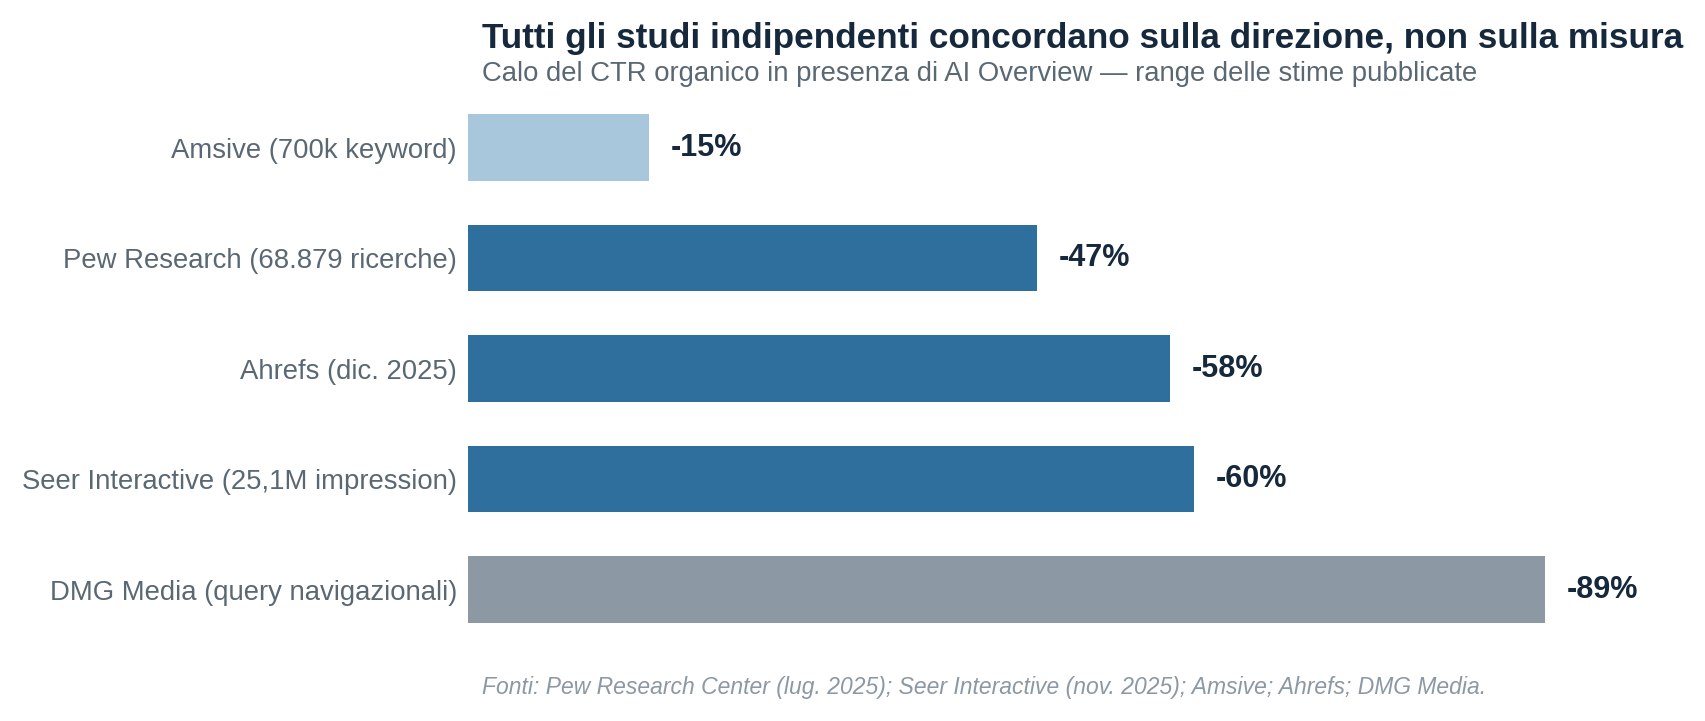
I dati quantitativi su questo fenomeno sono consistenti nella direzione, benché eterogenei nella magnitudine. Una ricognizione delle principali rilevazioni disponibili restituisce il quadro seguente:
| Rilevazione | Metodologia | Risultato |
|---|---|---|
| Pew Research Center (luglio 2025) | tracking comportamentale su 68.879 ricerche reali | CTR organico 8% in presenza di AI Overview contro 15% in assenza: calo relativo del 47% |
| SparkToro (2026) | analisi panel gennaio-aprile 2026 | ricerche zero-click al 68%; quota di ricerche che generano almeno un clic in calo di 9,51 punti percentuali tra 2024 e 2026 (-22,9% relativo) |
| Seer Interactive (novembre 2025) | 3.119 query, 42 organizzazioni, 25,1 milioni di impression organiche | calo del CTR organico in presenza di AI Overview; i brand citati all'interno degli AI Overview ottengono il 35% di clic organici in più e il 91% di clic a pagamento in più rispetto ai non citati sulla stessa query |
| BrightEdge (febbraio 2026) | monitoraggio query tracciate | AI Overview attivi su circa il 48% delle query tracciate, +58% su base annua |
| Amsive | 700.000 keyword | calo del CTR del 15% (estremo inferiore della forchetta) |
| Gartner (previsione) | — | volume di ricerca organica tradizionale in calo del 25% entro il 2026 |
La divergenza tra le stime (dal -15% al -60% e oltre) non è un difetto dei dati ma un riflesso di differenze metodologiche reali: tipo di query analizzate, settore, presenza o assenza di intento navigazionale, modalità di misurazione del CTR. La direzione, però, è unanime in tutti gli studi indipendenti disponibili.
Due implicazioni meritano di essere esplicitate perché condizionano l'intera analisi dei capitoli successivi.
Prima implicazione: la SEO cambia funzione obiettivo. Se una quota crescente di ricerche si conclude senza clic, il traffico organico cessa di essere una variabile proxy affidabile del valore generato dalla presenza sui motori. La funzione obiettivo si sposta dal click alla citazione: essere la fonte che il sistema generativo utilizza per costruire la risposta. Il dato Seer Interactive sopra riportato — i brand citati negli AI Overview ottengono più clic sia organici sia a pagamento — suggerisce che la citazione produca un effetto di legittimazione che si trasferisce agli altri canali.
Seconda implicazione: aumenta il valore relativo dei canali proprietari e delle relazioni dirette. Se l'accesso al mercato attraverso l'intermediazione algoritmica si fa più incerto e più concentrato — nel 2026 i grandi operatori internazionali raccoglieranno l'83% degli investimenti pubblicitari online in Italia, un punto percentuale in più del 2025 (Osservatorio Internet Media, 2026) — cresce il valore economico degli asset che l'impresa controlla direttamente: la lista di contatti, la base clienti, la community e, come si argomenterà nel capitolo 4, la relazione personale che il titolare intrattiene con il proprio mercato.
Su quest'ultimo punto è rilevante un dato citato da Bain & Company nel report Losing Control (settembre 2025): l'85% dei buyer B2B acquista da fornitori già presenti nella propria "day one vendor list", cioè l'elenco mentale formato prima dell'avvio di qualsiasi ricerca attiva. Se il dato regge, la conseguenza è che la competizione si sposta a monte del funnel misurabile, in una fase in cui gli strumenti di attribuzione tradizionali sono per costruzione ciechi.
3. Il ROI nel marketing digitale: definizioni, metriche e limiti di misurazione
3.1 Definizione di ROI e metriche correlate
Il ritorno sull'investimento resta l'indice cardine per la valutazione dell'efficacia degli investimenti di marketing. Misura il rapporto tra beneficio economico netto e costo dell'investimento:
ROI = (Beneficio − Costo) / Costo
Un investimento di 10.000 € che generi 15.000 € di profitto incrementale produce un ROI del 50%, ovvero 1,5 volte l'investimento (Farris, Bendle, Pfeifer & Reibstein, 2020).
Va distinto dal ROAS (Return on Advertising Spend), rapporto tra ricavi generati e spesa pubblicitaria, che non sottrae i costi e tende dunque a esprimere valori più elevati. Il ROAS è utile per valutare l'efficacia immediata di una campagna; il ROI coglie la redditività complessiva dell'iniziativa.
Alle due metriche si affiancano indicatori operativi indispensabili per la diagnosi:
- CAC (Customer Acquisition Cost): costo di acquisizione per nuovo cliente
- CPL (Cost Per Lead): costo per contatto qualificato
- CPA (Cost Per Action): costo per azione rilevante (appuntamento, prenotazione, preventivo)
- CLV/LTV (Customer Lifetime Value): valore attualizzato dei flussi generati dal cliente lungo la relazione
- Rapporto LTV/CAC: indicatore di sostenibilità del modello di acquisizione
3.2 Perché i "ROI di canale" pubblicati non sono comparabili tra loro
Questo paragrafo costituisce, nell'impostazione del presente lavoro, un passaggio necessario. La pubblicistica di settore diffonde con regolarità classifiche di ROI per canale che vengono citate come se fossero grandezze omogenee. Non lo sono, e l'analisi del capitolo 5 sarebbe metodologicamente insostenibile senza aver prima chiarito perché.
Primo problema: numeratori e denominatori eterogenei. Il valore più citato in assoluto nel marketing digitale è il ROI dell'email marketing, indicato alternativamente in 36:1 o 42:1. Le due cifre non sono intercambiabili: la cifra di 36 dollari per dollaro investito proviene da Litmus; quella di 42 proviene dal Marketer Email Tracker della DMA britannica del 2019, è denominata in sterline ed è riferita al solo mercato UK. Entrambe sono medie calcolate dividendo i ricavi attribuiti all'email per la spesa sull'email, e dunque appiattiscono una variabilità enorme tra mittenti, dimensioni di lista e maturità del programma.
Ma il problema più serio è un altro, ed è di natura contabile: il denominatore dell'email è quasi sempre il solo costo di piattaforma, mentre il denominatore della paid search include l'intero costo mediatico. Poiché lo stesso abbonamento mensile a una piattaforma di invio alimenta migliaia di messaggi, il rapporto ricavi/costi dell'email è strutturalmente destinato a risultare di un ordine di grandezza superiore. Non perché l'email sia "36 volte migliore" della paid search, ma perché si stanno misurando due cose diverse con la stessa formula.
Secondo problema: attribuzione. Nelle strategie multicanale, assegnare correttamente il merito della conversione è un problema tecnicamente irrisolto. I modelli multitouch riducono l'errore ma semplificano la realtà (Anderl, Becker & von Wangenheim, 2016). La conseguenza pratica è che i ROI di canale sono in larga misura il prodotto del modello di attribuzione scelto: uno stesso insieme di conversioni, attribuito last-click, premia sistematicamente i canali di fondo funnel (paid search brand, email di recall) e penalizza quelli di generazione della domanda (social, display, contenuto).
Terzo problema: causalità contro correlazione. Un ROI ex-post calcolato sui ricavi attribuiti a un canale non misura l'effetto incrementale di quel canale, ma la correlazione tra esposizione e acquisto. Il caso limite è la campagna sulle keyword di marca: cattura utenti che avrebbero acquistato comunque, producendo un ROAS apparentemente eccellente e un contributo incrementale prossimo a zero. Un ROI metodologicamente corretto richiede un disegno incrementale (gruppo di controllo, holdout test, geo-experiment), che la quasi totalità delle PMI non implementa.
Quarto problema: orizzonte temporale. Molte iniziative presentano ROI negativo nei primi mesi e positivo nel medio periodo. Come osserva Nicola Spiller, Direttore dell'Osservatorio Internet Media del Politecnico di Milano, molte organizzazioni continuano a misurare prevalentemente effetti di breve periodo, mentre la letteratura e le evidenze di mercato dimostrano che gli impatti della comunicazione sul brand si sviluppano nell'arco di mesi o anni. Un sistema di misurazione tarato sul trimestre produce meccanicamente una sottostima dei canali a rendimento differito — SEO, contenuto, personal branding — e una sovrastima di quelli a rendimento immediato.
Quinto problema: costi nascosti e TCO. Il costo pieno di un canale include personale interno, consulenze, licenze software e integrazioni. Metodologie come il Time-Driven Activity Based Costing (Kaplan & Anderson, 2004) consentirebbero un'allocazione più fedele, ma sono raramente applicate in contesti PMI. La conseguenza è una sistematica sottostima del denominatore per i canali ad alta intensità di lavoro — e, come si vedrà, il personal branding del titolare è il caso estremo di canale il cui costo reale è quasi interamente costituito da tempo non contabilizzato.
Sesto problema: benefici intangibili. Awareness, soddisfazione e brand equity generano valore nel tempo senza riflettersi in un ROI immediato.
Conclusione del paragrafo. Da queste considerazioni discendono tre regole che verranno applicate rigorosamente nel capitolo 5: (i) i confronti tra canali vengono effettuati solo a parità di perimetro di costo; (ii) i valori derivati da calcolo sono sempre distinti da quelli osservati; (iii) dove il dato disponibile è un ROAS, non viene rinominato ROI.
3.3 I canali digitali a disposizione delle PMI: evidenze 2026
Paid search (Google Ads e Microsoft Ads)
Il dataset pubblico più ampio disponibile è quello di WordStream/LocaliQ, basato sull'analisi di oltre 13.000 campagne statunitensi attive tra aprile 2025 e marzo 2026, su 23 settori. I valori mediani complessivi per il 2026 sono: CTR 6,64%, CPC 5,42 $, tasso di conversione 8,18%, CPL 66,69 $.
Due elementi meritano attenzione. Il primo è che, per la prima volta in cinque anni, il costo per lead medio è diminuito: il tasso di conversione è migliorato nell'87% dei settori, il che significa che i lead più economici derivano da una migliore conversione e non da clic più economici. Il secondo è l'ampiezza della dispersione settoriale: si va da 1,63 $ di CPC in Arts & Entertainment a 9,87 $ negli studi legali, con i servizi odontoiatrici a 8,00 $ e il settore casa a 8,33 $.
(Confermato — WordStream/LocaliQ 2026; dati in dollari USA e riferiti al mercato statunitense). Va segnalato esplicitamente che l'uso di questi valori per il contesto italiano richiede cautela: i costi per clic sul mercato italiano sono generalmente inferiori a causa di una minore pressione competitiva sull'asta e di un mercato pubblicitario complessivamente più piccolo. I benchmark vengono dunque utilizzati nel capitolo 5 come riferimento direzionale sulla struttura del funnel (rapporti tra tassi), non come valori assoluti trasferibili.
La paid search mantiene il vantaggio strutturale di intercettare domanda già consapevole con controllo fine su keyword, creatività e pagina di atterraggio. Il suo limite è altrettanto strutturale: non genera domanda, la cattura. In un mercato in cui — secondo il dato Bain citato sopra — la maggioranza delle decisioni B2B è già orientata prima dell'avvio della ricerca, questo limite pesa più che in passato.
SEO e ricerca organica
Come argomentato nel paragrafo 2.4, la SEO è il canale che ha subito la trasformazione più profonda. L'impostazione tradizionale — produrre contenuti per posizionarsi, posizionarsi per generare traffico, convertire il traffico — è stata interrotta nel suo secondo passaggio.
Il canale non perde valore, ma cambia natura: da canale di acquisizione di traffico a canale di acquisizione di visibilità nelle superfici di risposta. Le ricerche con intento locale mantengono peraltro una dinamica più favorevole: il 46% delle ricerche Google ha intento locale e il Local Pack compare per il 93% delle query locali, con tassi di conversione in visita fisica particolarmente elevati. (Confermato — dati BrightLocal/Moz aggregati 2026; fonte secondaria, attendibilità media).
Per una PMI con presidio territoriale, questo significa che la componente di SEO locale — profilo Google Business Profile completo, coerenza dei dati NAP, gestione attiva delle recensioni — resta uno degli investimenti a rendimento più affidabile disponibili, e risulta meno esposta all'erosione da AI Overview rispetto alla SEO informazionale.
Email marketing e canali proprietari
Al netto delle criticità metodologiche esposte nel paragrafo 3.2, l'email resta il canale con il miglior rapporto tra ricavi attribuiti e costo di piattaforma. I dati 2026 confermano la forchetta 36-42 $ per dollaro investito come media cross-settoriale, con retail ed e-commerce intorno a 42-45 $ e servizi professionali B2B intorno a 32 $.
Il dato operativamente più significativo riguarda però la composizione interna del canale: secondo i benchmark Klaviyo 2026, i flussi automatizzati generano circa il 41% dei ricavi da email pur rappresentando solo il 5,3% degli invii totali, con tassi di clic oltre tre volte superiori e tassi di ordine circa tredici volte superiori rispetto agli invii una tantum.
(Inferenza) Questo dato ha una lettura manageriale precisa e controintuitiva per una PMI: la priorità di investimento non è la newsletter, ma l'architettura dei flussi automatici — benvenuto, carrello abbandonato, recall, riattivazione. È la scelta che massimizza il rendimento del tempo, che nelle PMI è la risorsa realmente scarsa.
Un elemento di rischio va segnalato: dal febbraio 2024 Gmail e Yahoo richiedono ai mittenti massivi autenticazione SPF, DKIM e DMARC, opzione di disiscrizione a un clic e tasso di segnalazioni spam inferiore allo 0,3%. Il ROI dell'email presuppone che il problema di recapito sia risolto; una campagna che finisce in spam restituisce zero indipendentemente dalla qualità del contenuto.
Social media organici e a pagamento
I social sono, per le PMI italiane, il canale con la maggiore divaricazione tra rilevanza attenzionale e capacità di attribuzione. Da un lato costituiscono il media più utilizzato settimanalmente dagli italiani e operano come hub decisionali. Dall'altro producono un contributo largamente invisibile ai sistemi di misurazione last-click.
La dinamica strutturalmente più rilevante è la divergenza di performance tra contenuti pubblicati da profili personali e da pagine aziendali, che verrà analizzata in dettaglio nel capitolo 4 perché costituisce il fondamento del ragionamento sul personal branding.
Marketplace
Per le PMI di prodotto, i marketplace offrono accesso a domanda preesistente con modelli a commissione e costi pubblicitari dedicati. La convenienza dipende dall'equilibrio tra margine lordo, commissioni e costo pubblicitario (ACOS), oltre che dalla competitività dell'offerta. Il limite strategico è la mancata costruzione di asset proprietari: il cliente resta del marketplace.
3.4 Applicazioni di IA ad alto ROI e il paradosso del 95%
La trattazione delle applicazioni di IA ad alto ritorno deve partire da un dato che ne ridimensiona drasticamente le aspettative. Lo studio The GenAI Divide: State of AI in Business 2025, prodotto dall'iniziativa NANDA del MIT sulla base di circa 150 interviste a dirigenti, un survey su circa 350 dipendenti e l'analisi di 300 implementazioni pubbliche, rileva che circa il 95% dei progetti pilota di IA generativa in azienda non produce alcun impatto misurabile sul conto economico, a fronte di 30-40 miliardi di dollari di investimenti aziendali censiti.
Lo studio è stato oggetto di critiche metodologiche — la dimensione campionaria è modesta, la definizione di "fallimento" è binaria e l'orizzonte temporale è breve rispetto alla curva di apprendimento tipica di una tecnologia general purpose. Va dunque letto come indicazione direzionale e non come misura precisa. Tre dei suoi risultati, tuttavia, sono particolarmente robusti e particolarmente rilevanti per le PMI:
-
La causa prevalente del fallimento è organizzativa, non tecnologica. Il MIT la definisce learning gap: incapacità di integrare i modelli nei flussi di lavoro, nelle strutture e nella cultura aziendale. Il che coincide esattamente con la diagnosi dell'Osservatorio PMI del Politecnico citata nel paragrafo 2.1.
-
Gli strumenti costruiti da fornitori esterni hanno successo circa il doppio delle volte rispetto agli sviluppi interni. È un'indicazione direttamente operativa per una PMI priva di competenze interne di sviluppo: la strada percorribile è l'acquisto in modalità as-a-service, non la costruzione.
-
L'allocazione del budget è sistematicamente disallineata rispetto al ritorno. Oltre la metà dei budget di IA generativa è destinata a strumenti di vendita e marketing, mentre il ritorno più alto si registra nell'automazione di back-office: elaborazione documentale, conformità, flussi interni.
(Inferenza) Questo terzo punto merita di essere sottolineato perché contraddice l'impostazione prevalente — inclusa quella della versione precedente di questo lavoro. Se l'evidenza disponibile indica che il ROI dell'IA si concentra nei processi interni e non nel marketing, la raccomandazione coerente per una PMI non è "usare l'IA per fare marketing meglio", ma "usare l'IA per liberare tempo e margine nei processi amministrativi, e reinvestire la capacità liberata in attività commerciali ad alto valore relazionale". È una conclusione meno spettacolare, ma economicamente più difendibile.
Aree applicative e valutazione economica
Va premesso, come nella versione precedente di questo lavoro, che non esistono in letteratura peer-reviewed valori medi affidabili di ROI per applicazioni di IA specifiche per PMI. La scarsità di pubblicazioni specifiche impone di ricorrere a modellizzazioni costruite su indici di costo coerenti con le metriche di settore. I valori che seguono sono dunque calcoli illustrativi su ipotesi dichiarate, non misurazioni.
Chatbot e assistenti conversazionali (customer experience e pre-vendita). Il beneficio economico deriva prevalentemente da costo evitato e da continuità operativa 24/7, secondariamente da incremento delle conversioni. Esempio modellizzato — PMI e-commerce: 5.000 richieste/mese, risoluzione automatica dell'80% → 4.000 richieste × 5 minuti = 333 ore/mese; costo orario del personale 15 € → 5.000 €/mese di costo evitato; costo del servizio 2.000 €/mese. ROI annuo = (60.000 − 24.000) / 24.000 = 150%. (Calcolo dell'autore su ipotesi esplicitate).
Personalizzazione e motori di raccomandazione. Esempio modellizzato — PMI retail: ricavi 1.000.000 €/anno, margine lordo 40%; piattaforma 24.000 €/anno; incremento ricavi +8% → +80.000 € di ricavi → +32.000 € di margine. ROI = (32.000 − 24.000) / 24.000 = 33%. (Calcolo dell'autore). Si noti che l'ipotesi di uplift dell'8% è ottimistica per una PMI: gli studi che la sostengono sono condotti su imprese con volumi di dati sufficienti ad addestrare modelli efficaci, condizione raramente soddisfatta sotto una certa soglia dimensionale.
Ottimizzazione algoritmica dei prezzi. Esempio modellizzato — PMI B2C: ricavi 5.000.000 €, ROS base 10% (500.000 €); ottimizzazione +3 punti percentuali di ROS → 650.000 € (+150.000 €); costo suite dati/IA 60.000 €/anno. ROI = (150.000 − 60.000) / 60.000 = 150%. (Calcolo dell'autore). Va però chiarito un punto spesso confuso nella pubblicistica: l'evidenza classica secondo cui un aumento dell'1% del prezzo genera un incremento dell'8-11% dell'utile operativo a volumi costanti è una misura di leva di profitto, non un ROI dell'algoritmo. Le due grandezze non vanno sovrapposte.
Lead scoring predittivo (B2B). Esempio modellizzato — PMI servizi B2B: 10.000 lead/anno, conversione base 3% (300 vendite), margine per vendita 500 € → 150.000 €; con lead scoring +20% relativo → 3,6% (360 vendite) → +30.000 € di margine; piattaforma e integrazione 18.000 €/anno. ROI = (30.000 − 18.000) / 18.000 = 67%. (Calcolo dell'autore).
Automazione documentale e di back-office. È l'area che il MIT identifica come quella a più alto ritorno effettivo, ed è anche quella per cui i dati pubblici sono più scarsi — probabilmente perché meno interessante comunicativamente. (Inferenza) Per una PMI italiana, le applicazioni a più immediato ritorno in questa categoria sono l'estrazione dati da documenti (fatture, DDT, ordini), la gestione automatizzata della corrispondenza commerciale ripetitiva e la preparazione assistita di preventivi standardizzati. Nessuna di queste è marketing in senso stretto; tutte liberano tempo del titolare, che nella PMI è il vero fattore limitante.
4. Il titolare come brand: personal branding digitale e founder-led marketing
4.1 Inquadramento teorico: personal brand, human brand, brand equity personale
Il personal branding è un oggetto di studio relativamente giovane nella letteratura manageriale e ancora frammentato. La revisione bibliografica sistematica di Scheidt, Gelhard e Henseler (2020), pubblicata su Frontiers in Psychology, lo definisce efficacemente come "una pratica antica ma un campo di ricerca giovane", segnalando la difficoltà del costrutto a trovare una collocazione teorica stabile tra marketing, psicologia organizzativa e studi sull'imprenditorialità.
Il concetto contiguo e teoricamente più solido è quello di human brand. Gómez-Vásquez e colleghi, nella revisione sistematica su 3.910 articoli pubblicati tra il 2006 e il 2019 poi ridotti a 101 studi selezionati, definiscono lo human brand come persona-marca che trasmette un livello di autenticità e un significato culturale che i brand inanimati faticano a eguagliare (Fournier & Eckhardt, 2018). La ricerca è finora concentrata in modo sproporzionato su celebrità e influencer, il che costituisce un limite rilevante ai fini dell'applicazione al contesto imprenditoriale: gli studi disponibili misurano dinamiche di notorietà di massa, non di autorevolezza settoriale, che è il costrutto pertinente per il titolare di una PMI.
Sul piano della misurazione, il contributo più recente è quello di Szántó (2025), che propone un framework standardizzato di Personal Brand Equity (PBE) costruito attraverso revisione sistematica PRISMA su 493 articoli ridotti a 82, integrata con metodo misto. In un lavoro successivo, Szántó e Papp-Váry (2025) articolano il PBE secondo un impianto bourdieusiano che integra capitale culturale, sociale, economico, simbolico e psicologico. Al di là dell'apparato concettuale, l'elemento utile per il presente lavoro è che il PBE viene trattato come stock e non come flusso: si accumula, si deprezza se non alimentato, e produce rendimenti differiti. È esattamente la struttura economica di un investimento in capitale immateriale.
Sul versante dell'evidenza quantitativa relativa all'impatto sul valore d'impresa, la letteratura peer-reviewed presenta risultati non univoci, e l'onestà analitica impone di riportarlo:
- Uno studio pubblicato su Technological Forecasting and Social Change (2023) sviluppa due misure di celebrity status del CEO sui social media — prominence e tenor — e rileva che entrambe sono positivamente associate al valore d'impresa, con la prominenza che agisce attraverso vendite, reputazione e gestione del rischio, e il tenore attraverso la sola reputazione.
- Uno studio pubblicato su Investment Management and Financial Innovations rileva invece che la presenza di un account LinkedIn ufficiale da parte del CEO e dell'azienda non migliora la performance aziendale, mentre l'attività su Twitter contribuisce alla performance di breve periodo.
- La letteratura sulla relazione tra uso dei social media e performance delle PMI evidenzia con maggiore consistenza un effetto positivo, ma mediato dalle capacità di marketing dell'impresa (studio su 384 hotel nel Regno Unito con modellazione a equazioni strutturali).
(Inferenza) La lettura che si propone di questa eterogeneità è la seguente: il personal branding non produce valore in quanto presenza, ma in quanto capacità attivata. Gli studi che misurano la mera esistenza di un profilo trovano effetti nulli; quelli che misurano intensità, qualità e riconoscimento pubblico trovano effetti positivi. È la stessa struttura del risultato dell'Osservatorio PMI sull'IA e del MIT sui progetti di IA generativa: la tecnologia o il canale, isolatamente, non spiegano nulla; la capacità organizzativa di sfruttarli spiega quasi tutto.
Un ulteriore vincolo teorico ricorrente nella letteratura è quello dell'autenticità. Le revisioni disponibili convergono nel considerarla condizione necessaria della durabilità del personal brand: un marchio personale costruito su ego, artificio o appropriazione degli sforzi altrui non regge nel tempo (Harris & Rae, 2011; Thompson-Whiteside et al., 2018). Al contempo, la ricerca qualitativa su dodici CEO di marchi polacchi di primo piano documenta che il personal brand riflette il sé autentico del CEO ma viene adattato al pubblico target, con la conseguenza che gli stessi soggetti presentano identità differenziate a interlocutori differenti. Autenticità, dunque, non come trasparenza totale, ma come coerenza tra ciò che si comunica e ciò che si è disposti a sostenere operativamente.
4.2 Perché adesso: tre forze convergenti
L'interesse crescente per il founder-led marketing non è un fenomeno di moda. È la risposta razionale a tre trasformazioni simultanee e indipendenti.
Prima forza: la distribuzione algoritmica premia le persone
La divergenza di performance tra contenuti pubblicati da profili personali e da pagine aziendali su LinkedIn è il dato più citato — e più abusato — di questo dibattito. Occorre trattarlo con precisione, distinguendo tra ciò che è verificato indipendentemente e ciò che proviene da fornitori interessati.
Dato più solido disponibile: il Sprout Social Q1 2026 Index, su un dataset di oltre 52 milioni di post, rileva un engagement mediano intorno al 4,7% per i contenuti da profilo personale contro l'1-2% per le pagine aziendali. (Confermato — benchmark indipendente su ampio campione).
Meccanismo tecnico documentato: il sistema di ranking di LinkedIn si basa su un modello denominato 360Brew, descritto in letteratura tecnica (arXiv 2501.16450), che valuta contesto ed expertise del contenuto e pondera le interazioni persona-persona più di quelle brand-persona. Non si tratta di una preferenza contingente, ma di una scelta architetturale. L'analisi di Richard van der Blom su 1,8 milioni di post identifica inoltre un meccanismo di amplificazione replicabile: i post che generano tre o più commentatori distinti entro i primi sessanta minuti ottengono una portata amplificata di circa 5,2 volte.
Dati da trattare con cautela: le cifre di "5 volte l'engagement", "561% di reach" e "2,75 volte le impression" originano da analisi di fornitori di software per employee advocacy (GaggleAMP, Refine Labs) e vanno considerate stime di estremo superiore, non benchmark di settore. (Non confermato — fonte vendor con interesse commerciale diretto nel risultato).
Al di là della magnitudine esatta, il fatto strutturale è che le pagine aziendali raccolgono oggi una quota marginale dell'allocazione del feed
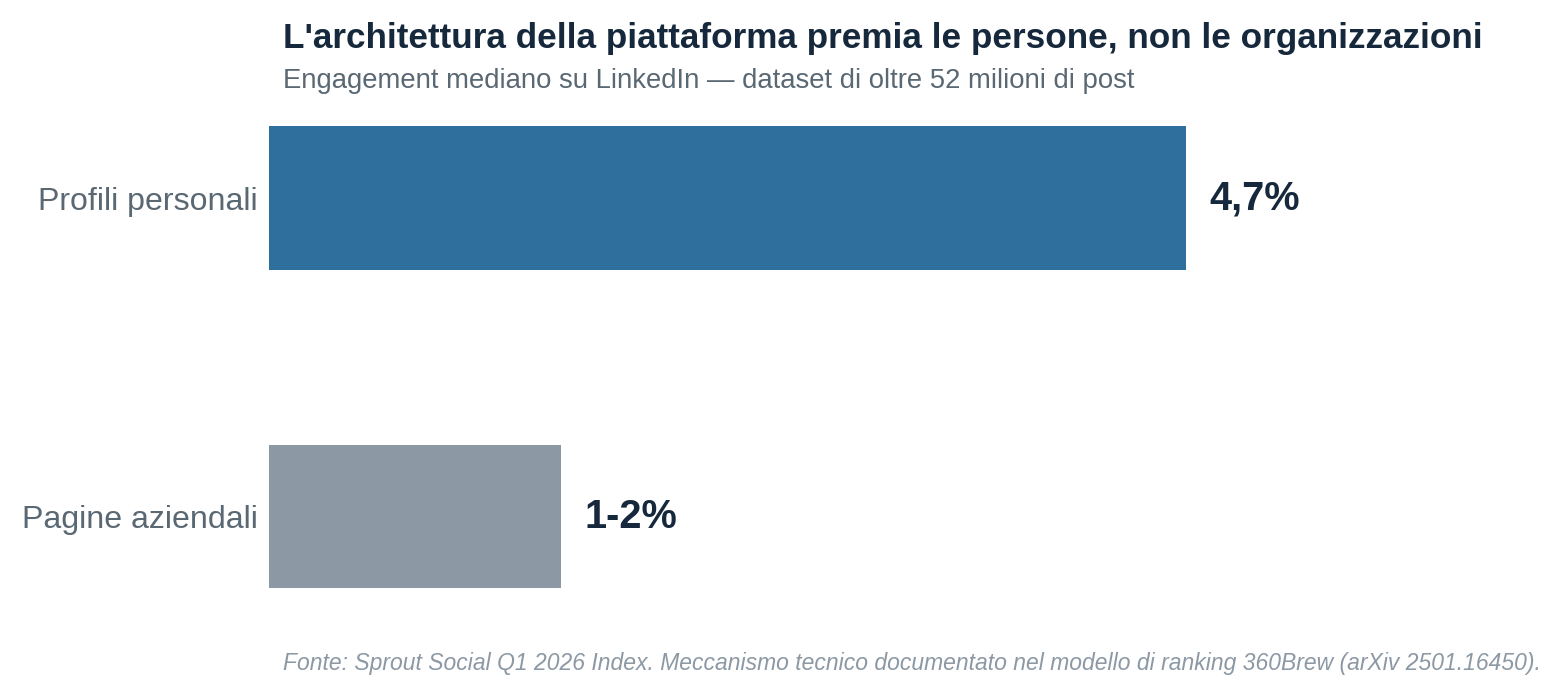
, con un declino della portata organica stimato tra il 60% e il 66% tra il 2024 e l'inizio del 2026 — più ripido di quello registrato dai profili personali nello stesso periodo.
Seconda forza: la contrazione della fiducia istituzionale
L'Edelman Trust Barometer 2026, giunto alla ventiseiesima edizione con oltre 33.000 rispondenti in 28 mercati e rilevazione condotta tra il 25 ottobre e il 16 novembre 2025, descrive un mondo in ripiegamento verso l'insularità: il 70% dei rispondenti si dichiara non disposto o esitante a fidarsi di chi abbia valori, fatti, approcci o background culturale differenti.
Il dato pertinente per questo lavoro è duplice. Da un lato, il report segnala una crescente crisi di credibilità dei vertici aziendali in generale, con timori diffusi che i CEO possano fuorviare il pubblico. Dall'altro — ed è il punto decisivo — "il mio CEO" resta significativamente più fidato dei "CEO in generale", e i datori di lavoro risultano l'istituzione meglio posizionata per costruire fiducia.
(Inferenza) La combinazione di questi due elementi definisce con precisione lo spazio competitivo del titolare di PMI. La fiducia non si è dissolta: si è rilocalizzata dalle istituzioni astratte alle relazioni prossime e identificabili. Un titolare di PMI riconoscibile, con un volto, un territorio e una storia verificabile, si colloca strutturalmente dal lato favorevole di questa rilocalizzazione, in modo che un marchio aziendale astratto non può replicare. È, paradossalmente, un vantaggio competitivo che deriva dalla piccola dimensione.
Terza forza: l'answer economy e la crisi dell'intermediazione
Come argomentato nel paragrafo 2.4, la contrazione del traffico organico e la crescente concentrazione del mercato pubblicitario riducono l'affidabilità dei canali intermediati. Contestualmente, i sistemi generativi stanno diventando essi stessi un canale di scoperta: si stima che circa l'89% dei buyer B2B utilizzi strumenti di IA generativa a supporto della ricerca e della decisione, contro il 32% del 2024. (Non confermato — fonte secondaria di settore, crescita molto ripida che richiederebbe verifica indipendente).
Il punto rilevante è che questi sistemi costruiscono le risposte a partire da contenuti pubblicati, e che i contenuti pubblicati da persone identificabili su piattaforme professionali risultano tra le fonti citate con frequenza crescente. Ne deriva che il contenuto founder-led acquisisce una doppia funzione: distribuzione diretta all'audience umana e alimentazione del corpus da cui i sistemi generativi traggono le risposte.
4.3 I meccanismi di trasmissione al ROI
Affinché il personal branding del titolare sia trattabile come investimento e non come attività di rappresentanza, occorre esplicitare attraverso quali meccanismi genera valore economico. Se ne identificano cinque, ordinati per robustezza dell'evidenza disponibile.
Meccanismo 1 — Riduzione del costo di distribuzione. È il più immediato e il meglio documentato. I benchmark 2026 sui programmi di advocacy riportano un costo per clic tipicamente inferiore a 1 $ per i contenuti organici da profilo personale, contro 5-10 $ per gli annunci LinkedIn. (Non confermato — fonte vendor). Anche assumendo un forte ridimensionamento prudenziale del dato, il differenziale di ordine di grandezza è coerente con la struttura del meccanismo: il contenuto organico non paga l'asta pubblicitaria.
Meccanismo 2 — Accorciamento del ciclo di vendita e aumento del tasso di conversione. I dati LinkedIn sul Social Selling Index indicano che i venditori con SSI elevato hanno il 45% di opportunità commerciali in più rispetto ai pari con punteggi inferiori e che il social selling riduce la durata media del ciclo di vendita del 20-30%. (Non confermato — fonte proprietaria della piattaforma, con evidente interesse). La direzione è però coerente con un meccanismo economicamente plausibile: la costruzione di fiducia anticipata riduce il numero di interazioni necessarie alla chiusura.
Meccanismo 3 — Ingresso nella "day one vendor list". È probabilmente il meccanismo economicamente più rilevante e il meno misurabile. Se l'85% dei buyer B2B acquista da fornitori già presenti nell'elenco mentale formato prima della ricerca attiva (Bain & Company, Losing Control, 2025), allora il valore di un contenuto pubblicato oggi non si manifesta nella conversione di oggi, ma nella probabilità di essere considerati tra dodici o diciotto mesi. Nessun modello di attribuzione last-click può catturare questo effetto: per costruzione, l'attribuzione misura il percorso a partire dal momento in cui il bisogno diventa esplicito.
Meccanismo 4 — Effetto sul reclutamento e sull'employer brand. Per una PMI italiana che opera in un contesto di difficoltà strutturale nel reperimento di competenze qualificate — una delle criticità esplicitamente segnalate dalla Ricerca dell'Osservatorio PMI 2025-2026 — la visibilità personale del titolare produce un ritorno sul costo di acquisizione del personale che viene quasi mai contabilizzato nel ROI di marketing, pur essendo economicamente reale e spesso di entità comparabile.
Meccanismo 5 — Effetto su relazioni non transazionali. Accesso a fornitori, partner, investitori, rapporti istituzionali. Difficilmente quantificabile, ma non per questo trascurabile.
(Inferenza) Una conseguenza di questa mappa merita di essere esplicitata: quattro meccanismi su cinque producono effetti che i sistemi di misurazione standard di una PMI non rilevano. Questo genera una distorsione sistematica nella valutazione dell'investimento, che verrà quantificata nel paragrafo 5.4. L'implicazione non è che il personal branding vada valutato con indulgenza, ma che vada misurato con strumenti diversi: quota di voce nel settore, menzioni spontanee, provenienza dichiarata dei lead in fase di qualificazione, tasso di risposta alle attività di contatto diretto.
4.4 Rischi, costi occulti e limiti del modello
Un'analisi che presentasse il personal branding del titolare come opzione priva di controindicazioni sarebbe scorretta. I rischi sono specifici, strutturali e in alcuni casi severi.
Rischio di concentrazione sulla persona chiave (key person risk). Il personal brand è, per definizione, un asset non trasferibile e non iscrivibile a bilancio. Un'impresa il cui flusso commerciale dipende in misura rilevante dalla visibilità personale del titolare presenta una fragilità che si manifesta in almeno tre circostanze: indisponibilità temporanea del titolare, passaggio generazionale, e — caso spesso sottovalutato — cessione dell'azienda. Un acquirente valuta negativamente un avviamento che non sopravvive all'uscita del venditore. (Inferenza) Per una PMI familiare italiana, dove la cessione o il passaggio generazionale sono eventi statisticamente probabili nell'arco di una generazione, questo rischio ha rilevanza patrimoniale diretta e andrebbe considerato nella valutazione dell'investimento.
Rischio reputazionale non diversificabile. Un errore comunicativo del titolare si trasferisce integralmente sull'impresa senza possibilità di separazione. Il marchio aziendale offre una protezione che l'identità personale non ha.
Costo-opportunità del tempo del titolare. È il costo occulto principale, e quello sistematicamente omesso dai calcoli di ROI del canale. Nel capitolo 5 verrà quantificato esplicitamente, con un risultato che modifica sostanzialmente la gerarchia dei canali.
Rischio di deriva rispetto al core business. Il personal brand del titolare può crescere lungo traiettorie che generano audience ma non domanda qualificata per l'impresa. È un fallimento frequente e difficile da diagnosticare precocemente, perché gli indicatori di vanità (follower, visualizzazioni) continuano a crescere mentre gli indicatori commerciali non si muovono.
Rischio di inautenticità percepita. Come segnalato nel paragrafo 4.1, la letteratura converge sull'autenticità come condizione di durabilità. Un personal brand costruito su posizionamenti non sostenuti da competenza reale è esposto a una verifica che, nei mercati B2B a ciclo lungo, arriva puntualmente.
Limite di scalabilità. La produzione di contenuti founder-led non scala per aggiunta di risorse: il vincolo è il titolare stesso. Oltre una certa soglia, la crescita richiede la transizione verso un modello distribuito (advocacy dei collaboratori) che presenta problemi organizzativi propri. I benchmark 2026 indicano che nei programmi strutturati di advocacy il tasso medio di partecipazione dei dipendenti è del 22%, e che solo il 17% dei dipendenti dichiara di aver ricevuto formazione su come condividere contenuti aziendali (Hinge Research Institute).
4.5 Il caso specifico della PMI familiare italiana
Il tessuto imprenditoriale italiano presenta caratteristiche che modificano il calcolo rispetto al contesto anglosassone da cui proviene la maggior parte della letteratura sul founder-led marketing.
Elementi favorevoli. La coincidenza tra proprietà e gestione, tipica della PMI italiana, elimina il problema di allineamento tra personal brand del manager e interesse dell'impresa che si presenta nelle società ad azionariato diffuso. La dimensione territoriale e la presenza di una storia familiare verificabile forniscono materiale narrativo credibile e difficilmente imitabile. Inoltre, il presidio competitivo risulta oggi particolarmente accessibile: stime di settore indicano che in Italia solo circa il 2% dei professionisti pubblica contenuti attivamente su LinkedIn. (Non confermato — fonte di settore italiana, dato non verificabile in modo indipendente). Anche ridimensionando fortemente questa cifra, l'ordine di grandezza suggerisce un mercato dell'attenzione professionale ancora poco affollato rispetto ad altri paesi europei.
Elementi sfavorevoli. L'età media relativamente elevata degli imprenditori italiani si accompagna a una minore familiarità con la produzione di contenuti digitali. Esiste inoltre una resistenza culturale documentata: LinkedIn è ancora percepito da molti imprenditori come strumento di ricerca del personale piuttosto che come canale commerciale. Si aggiunge una diffidenza culturale verso l'autopromozione, che in alcuni contesti settoriali e territoriali può produrre effetti reputazionali contrari a quelli attesi.
(Inferenza) Ne deriva che la traduzione italiana del modello founder-led non può essere l'importazione dello stile comunicativo statunitense. Il posizionamento che l'evidenza suggerisce come più coerente con il contesto è quello dell'autorevolezza tecnica dimostrata — competenza di mestiere, spiegazione di problemi reali del settore, presa di posizione su questioni operative — piuttosto che quello della narrazione personale o della retorica motivazionale. È anche il posizionamento meno esposto al rischio di inautenticità, perché verificabile.
5. Analisi empirica: confronto di efficienza tra canali su archetipi di PMI italiana
5.1 Nota metodologica e dichiarazione dei limiti
La versione precedente di questa ricerca si fondava su un caso studio osservato direttamente, con accesso ai dati di CRM di una clinica odontoiatrica torinese. Quell'impostazione presentava il vantaggio della verificabilità dei dati e lo svantaggio della non generalizzabilità: i risultati riflettevano le caratteristiche di una singola impresa, in un singolo settore, con una singola struttura di costi e un unico scontrino medio.
La presente versione adotta una strategia opposta e ne dichiara apertamente i limiti. Non vi è osservazione diretta. L'analisi consiste in una modellizzazione di archetipi di PMI italiana, i cui parametri sono calibrati su benchmark pubblicati e i cui risultati sono, per costruzione, derivati per calcolo e non osservati. Il guadagno atteso è in generalizzabilità e in trasparenza delle assunzioni; la perdita è in forza probatoria. Si ritiene che, per una domanda di ricerca formulata al livello di "quale canale rende di più per le PMI italiane", questo scambio sia favorevole: un caso singolo non può rispondere a una domanda posta sulla popolazione.
Regole applicate:
- Ogni parametro è etichettato per fonte e grado di affidabilità: osservato (statistica ufficiale o studio con metodologia dichiarata), benchmark di settore (dataset di operatori, attendibilità media), stima (derivata per calcolo o assunzione dell'autore).
- I benchmark statunitensi sono utilizzati per i rapporti di funnel, non per i valori monetari assoluti, e i valori monetari sono ricalibrati su ipotesi di mercato italiano dichiarate.
- Tutti i ROI sono calcolati a perimetro di costo omogeneo: costo mediatico + costo di piattaforma + costo del tempo interno valorizzato. Questo è il punto in cui la presente analisi diverge maggiormente dalla pubblicistica di settore, e produce i risultati più controintuitivi.
- I ROI sono espressi come multiplo dei ricavi sull'investimento, salvo indicazione contraria, e questa scelta è dichiarata anziché implicita.
- Il tempo del titolare è valorizzato a 50 €/ora. (Stima dell'autore; ordine di grandezza coerente con il costo-opportunità di un imprenditore di PMI che sottrae tempo ad attività commerciali dirette).
5.2 Meta-confronto dei benchmark pubblicati per canale
La tabella seguente sintetizza i valori di ritorno pubblicati per i principali canali, con esplicitazione del perimetro di costo effettivamente utilizzato al denominatore. È questa colonna, normalmente omessa, a rendere il confronto interpretabile.
| Canale | Valore pubblicato | Denominatore effettivo | Fonte | Affidabilità |
|---|---|---|---|---|
| Email marketing | 36-42 $ per 1 $ | solo costo piattaforma | Litmus; DMA (UK, 2019, in sterline) | media; valori non intercambiabili |
| Email — servizi professionali B2B | ~32 $ per 1 $ | solo costo piattaforma | aggregatori su dati Litmus | medio-bassa |
| Paid search | ~2 $ per 1 $ | costo mediatico pieno | aggregatori di settore 2026 | medio-bassa |
| Social advertising | ~2,80 $ per 1 $ | costo mediatico pieno | aggregatori di settore 2026 | medio-bassa |
| SEO locale | CPL inferiore del 61% rispetto all'outbound tradizionale | variabile, raramente esplicitato | aggregatori local SEO 2026 | bassa |
| Advocacy / founder-led organico | CPC < 1 $ contro 5-10 $ degli annunci | costo piattaforma, tempo escluso | vendor employee advocacy | bassa (fonte interessata) |
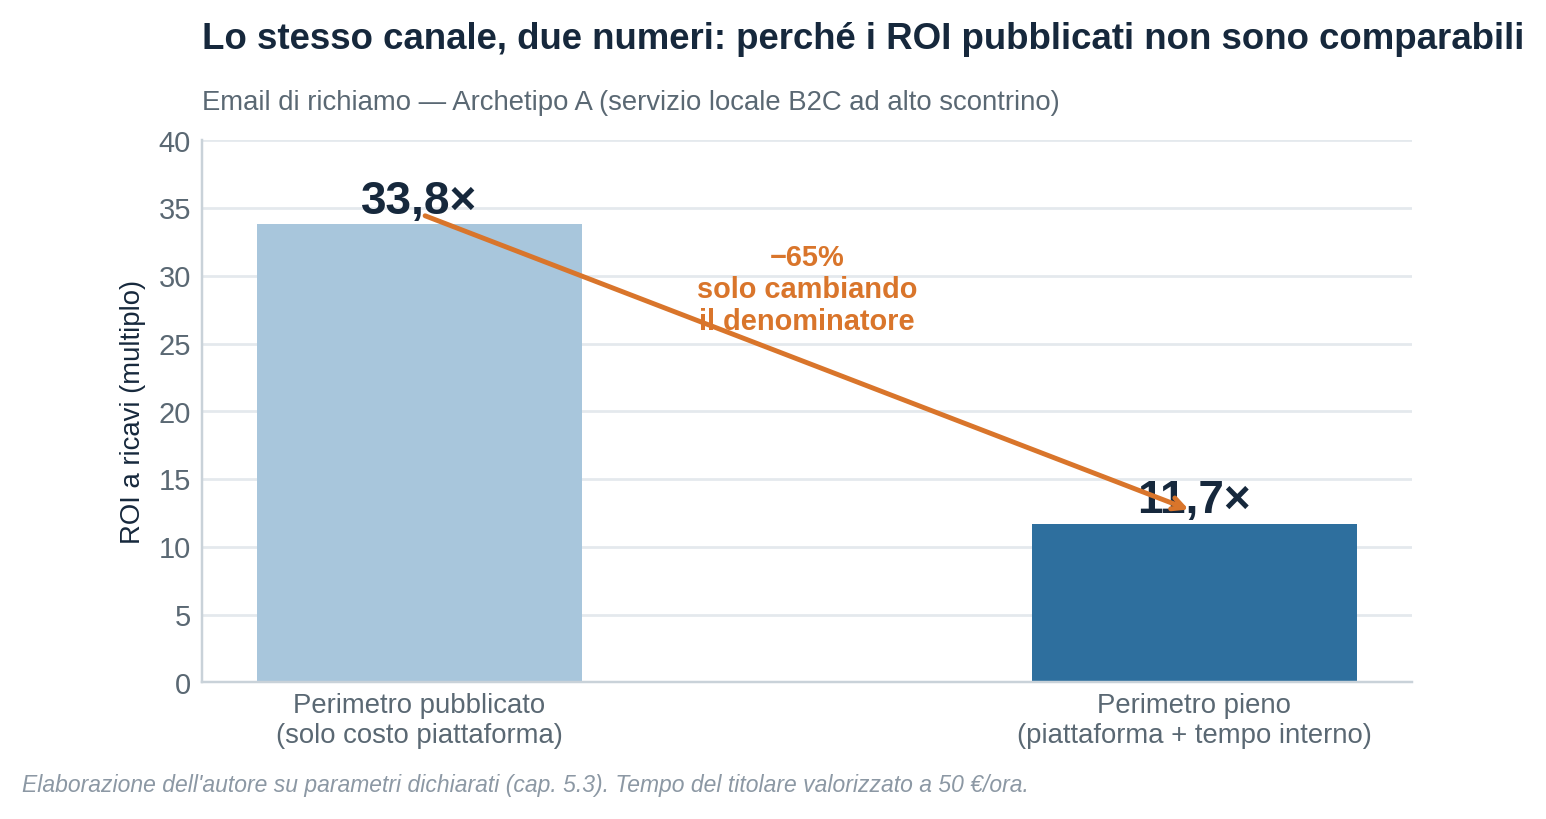
Osservazione centrale. Il confronto diretto tra la riga "email" e la riga "paid search" — 36:1 contro 2:1 — è privo di significato economico, perché i due denominatori misurano cose diverse. Ripetuto senza questa precisazione, produce decisioni di allocazione errate. Analogamente, il vantaggio apparente del founder-led organico (CPC sotto 1 $) svanisce in larga parte quando si includa il costo del tempo, come si dimostra nel paragrafo 5.4.
5.3 Modello di simulazione su tre archetipi
Si definiscono tre archetipi rappresentativi del tessuto PMI italiano, differenziati per modello di business, valore del cliente e ciclo di vendita.
Archetipo A — Servizio professionale locale B2C ad alto scontrino
Profilo: studio odontoiatrico, centro fisioterapico, studio legale o simile. Bacino territoriale urbano. Scontrino medio prima prestazione 400 €; spesa annua ricorrente 700 €; orizzonte relazione 5 anni.
Parametri di funnel (benchmark WordStream/LocaliQ 2026, settore dentistico, adattati): CTR 5,4%; tasso di conversione da clic a contatto 7,5%; CPC ricalibrato su mercato italiano 2,20 € (stima; il benchmark USA per il settore è 8,00 $, ridotto per minore pressione competitiva sull'asta italiana).
Simulazione paid search — spesa 600 €/mese:
- Clic: 600 / 2,20 = 273/mese
- Contatti: 273 × 7,5% = 20,5/mese
- Con tassi di funnel a valle: contatto→appuntamento 65%, appuntamento→presentazione 85%, presentazione→cliente 80% → 9,1 nuovi clienti/mese
- CAC = 600 / 9,1 = 66 €
- Ricavi primo contatto = 9,1 × 400 = 3.640 €/mese
- ROI a ricavi su solo costo mediatico = 3.640 / 600 = 6,1×
- ROI includendo 4 ore/mese di gestione (200 €) = 3.640 / 800 = 4,6×
- CLV a ricavi ≈ 400 + (700 × 4) = 3.200 €; LTV/CAC ≈ 48×
Simulazione email di richiamo — 150 destinatari/mese, seduta 90 €:
- Incremento del tasso di presentazione dal 60% all'80% (+20 punti)
- Ricavo incrementale = 150 × 0,20 × 90 = 2.700 €/mese
- Costo piattaforma = 80 €/mese
- ROI su solo piattaforma = 33,8×
- Costo del tempo: 3 ore/mese di gestione e manutenzione lista = 150 €
- ROI a perimetro pieno = 2.700 / 230 = 11,7×
(Inferenza) Lo scarto tra 33,8× e 11,7× è il risultato più istruttivo dell'intera simulazione. Il canale email resta il migliore per ampio margine, ma il suo vantaggio si riduce di quasi tre volte quando si contabilizzi correttamente il tempo. Questo scarto è precisamente ciò che il "36:1" nasconde.
Archetipo B — E-commerce PMI di prodotto
Profilo: fatturato 800.000 €/anno, margine lordo 42%, scontrino medio 65 €, frequenza d'acquisto 2,1 ordini/anno.
Parametri: CPC medio e-commerce significativamente più basso della media cross-settoriale; tasso di conversione sito 1,8% (benchmark di settore).
Simulazione paid search + shopping — spesa 2.000 €/mese, CPC 0,60 €:
- Clic 3.333; ordini 3.333 × 1,8% = 60; ricavi 60 × 65 = 3.900 €
- ROAS = 1,95×; margine generato = 3.900 × 42% = 1.638 € contro 2.000 € di spesa → ROI a margine negativo (−18%)
(Inferenza) Questo è il risultato che la metrica ROAS occulta sistematicamente. Un ROAS di circa 2× viene comunemente considerato accettabile; su un margine lordo del 42% è distruttivo di valore al primo acquisto. La campagna è giustificabile solo se l'acquisizione viene valutata sul valore di ciclo di vita: con 2,1 ordini/anno per due anni, il valore a margine per cliente sale a circa 115 €, rendendo il CAC di 33 € ampiamente sostenibile. Il punto manageriale è che per l'e-commerce PMI la decisione su paid non può essere presa su ROAS di primo acquisto.
Simulazione flussi email automatizzati — costo piattaforma 120 €/mese + 20 ore di configurazione iniziale (1.000 € una tantum):
- Applicando il benchmark Klaviyo secondo cui i flussi generano circa il 41% dei ricavi email su 5,3% degli invii, e assumendo che l'email generi complessivamente il 22% dei ricavi (stima prudenziale su benchmark e-commerce): ricavi da flussi ≈ 800.000 × 22% × 41% = 72.160 €/anno → margine 30.307 €
- Costo annuo pieno = 1.440 + 1.000 + 24 ore di manutenzione (1.200 €) = 3.640 €
- ROI a margine = (30.307 − 3.640) / 3.640 = 733%
Archetipo C — PMI B2B di servizi o manifattura
Profilo: 12 addetti, fatturato 1,8 milioni €, ticket medio contratto 28.000 €, margine lordo 30%, ciclo di vendita 7 mesi, 14 nuovi clienti/anno necessari per il piano di crescita.
Questo archetipo è quello in cui i canali tradizionali mostrano i limiti maggiori: volumi di ricerca bassi, decisione collegiale, ciclo lungo, impossibilità di attribuzione affidabile.
Simulazione LinkedIn Ads — spesa 1.500 €/mese:
- CPC LinkedIn 5-8 € (benchmark di settore); assumendo 6,50 € → 231 clic/mese
- Tasso di conversione a contatto 3% → 6,9 contatti/mese → CPL ≈ 217 €
- Tasso contatto→opportunità 15%, opportunità→cliente 25% → 0,26 clienti/mese = 3,1 clienti/anno
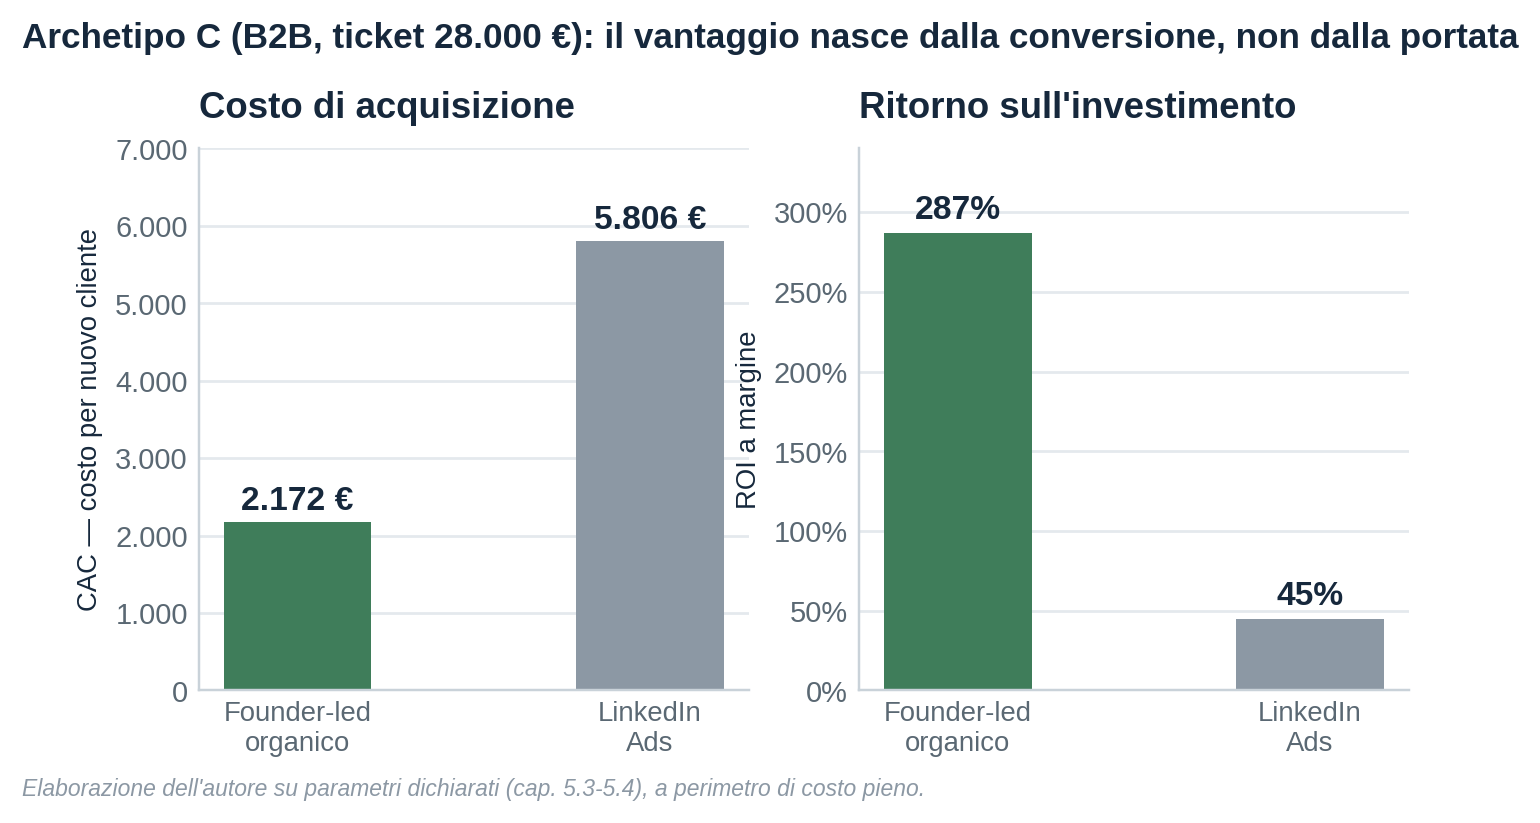
- Costo annuo = 18.000 € → CAC ≈ 5.806 €
- Margine generato = 3,1 × 28.000 × 30% = 26.040 € → ROI a margine = 45%
Il risultato è positivo ma fragile: un peggioramento di due punti percentuali nel tasso di conversione da contatto a opportunità porta il ROI in territorio negativo.
5.4 Lo scenario founder-led: modellizzazione economica
Si applica all'Archetipo C uno scenario alternativo in cui, a parità di obiettivo commerciale, la leva primaria sia il contenuto pubblicato dal titolare sul proprio profilo personale.
Ipotesi di costo — a perimetro pieno:
- Tempo del titolare: 3 ore/settimana (produzione, pubblicazione, risposta ai commenti, conversazioni in privato) = circa 13 ore/mese
- Valorizzazione: 50 €/ora → 650 €/mese = 7.800 €/anno
- Supporto esterno (editing, grafica, eventuale ghostwriting parziale): 400 €/mese = 4.800 €/anno
- Costo annuo pieno = 12.600 €
Ipotesi di risultato:
- Frequenza 3 pubblicazioni/settimana, rete professionale in crescita fino a circa 4.000 contatti qualificati nel corso dell'anno
- Engagement mediano 4,7% (benchmark Sprout Social Q1 2026)
- Impression medie a regime: 2.500-4.000 per pubblicazione (stima; range coerente con profili B2B settoriali di media dimensione)
- Conversazioni commerciali generate: 3-5/mese (stima prudenziale; il riferimento di settore per programmi di advocacy in ambito B2B DACH indica circa cinque richieste qualificate per trimestre da profili dipendenti, qui incrementato in ragione del ruolo di titolare)
- Assumendo 4 conversazioni/mese = 48/anno, con tasso di conversione a cliente del 12% — superiore al tasso da lead pubblicitario per effetto della fiducia precostituita → 5,8 clienti/anno
Risultati:
- CAC = 12.600 / 5,8 = 2.172 € (contro 5.806 € del canale a pagamento)
- Margine generato = 5,8 × 28.000 × 30% = 48.720 €
- ROI a margine = (48.720 − 12.600) / 12.600 = 287%
- A cui si aggiungono i benefici non contabilizzati: reclutamento, relazioni, effetto sulla "day one vendor list"
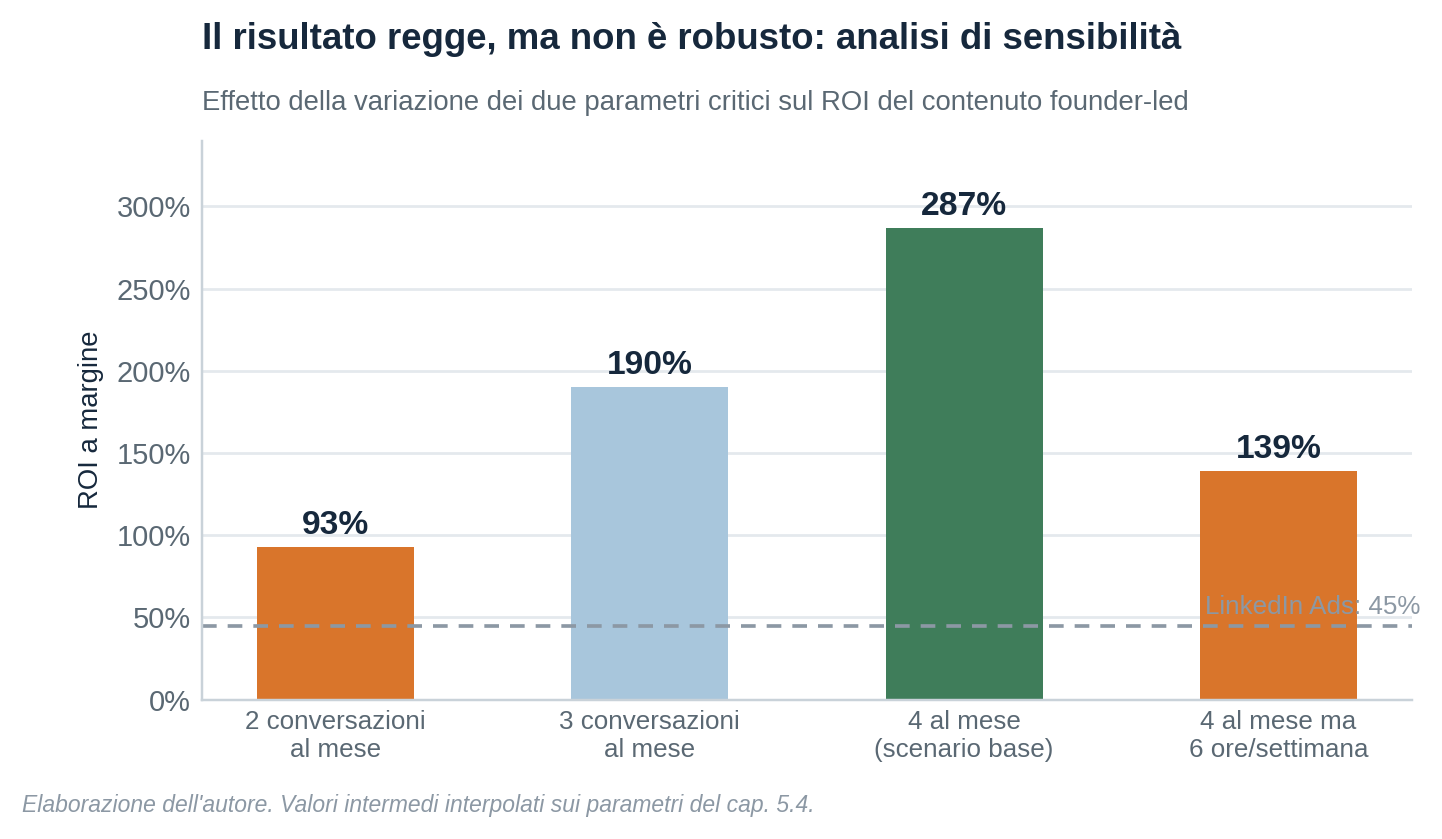
Analisi di sensibilità. Il risultato è fortemente dipendente da due parametri. Se le conversazioni generate scendono a 2/mese (24/anno), i clienti acquisiti scendono a 2,9 e il ROI a margine scende al 93% — ancora positivo ma non più dominante. Se il tempo impiegato sale a 6 ore/settimana senza incremento proporzionale dei risultati, il costo annuo sale a 20.400 € e il ROI al risultato base scende al 139%.
(Inferenza) Tre conclusioni discendono da questa modellizzazione.
Primo: il founder-led marketing non è un canale gratuito, e il suo trattamento come tale nella pubblicistica di settore è la principale fonte di sopravvalutazione. Il suo costo è interamente costituito dalla risorsa più scarsa dell'impresa.
Secondo: il suo vantaggio economico non deriva dalla portata ma dal tasso di conversione. Nel modello sopra, il numero assoluto di conversazioni generate è inferiore al numero di contatti generati dal canale a pagamento; il vantaggio nasce dal fatto che ciascuna conversazione converte a tasso molto più elevato. Questo è coerente con la struttura teorica esposta nel capitolo 4: il meccanismo è la fiducia precostituita, non la visibilità.
Terzo: il vantaggio è massimo dove il ticket è alto e il ciclo lungo. Applicato all'Archetipo A o B, lo stesso costo di 12.600 €/anno richiederebbe volumi di conversione irrealistici per ripagarsi. La leva è specifica ai contesti B2B o ai servizi professionali ad alto valore, non generalizzabile a tutte le PMI.
5.5 Confronto sintetico dei risultati
| Archetipo | Canale | ROI (perimetro dichiarato) | CAC | Nota |
|---|---|---|---|---|
| A — servizio locale B2C | Email di richiamo | 11,7× a ricavi, perimetro pieno | n/a (retention) | 33,8× se si considera il solo costo di piattaforma |
| A — servizio locale B2C | Paid search | 4,6× a ricavi, perimetro pieno | 66 € | LTV/CAC ≈ 48× |
| B — e-commerce | Flussi email automatizzati | 733% a margine | n/a | investimento iniziale di configurazione determinante |
| B — e-commerce | Paid search / shopping | −18% a margine sul primo acquisto | 33 € | sostenibile solo in ottica CLV |
| C — B2B ticket alto | Founder-led organico | 287% a margine | 2.172 € | forte sensibilità ai parametri |
| C — B2B ticket alto | LinkedIn Ads | 45% a margine | 5.806 € | fragile a variazioni del funnel |
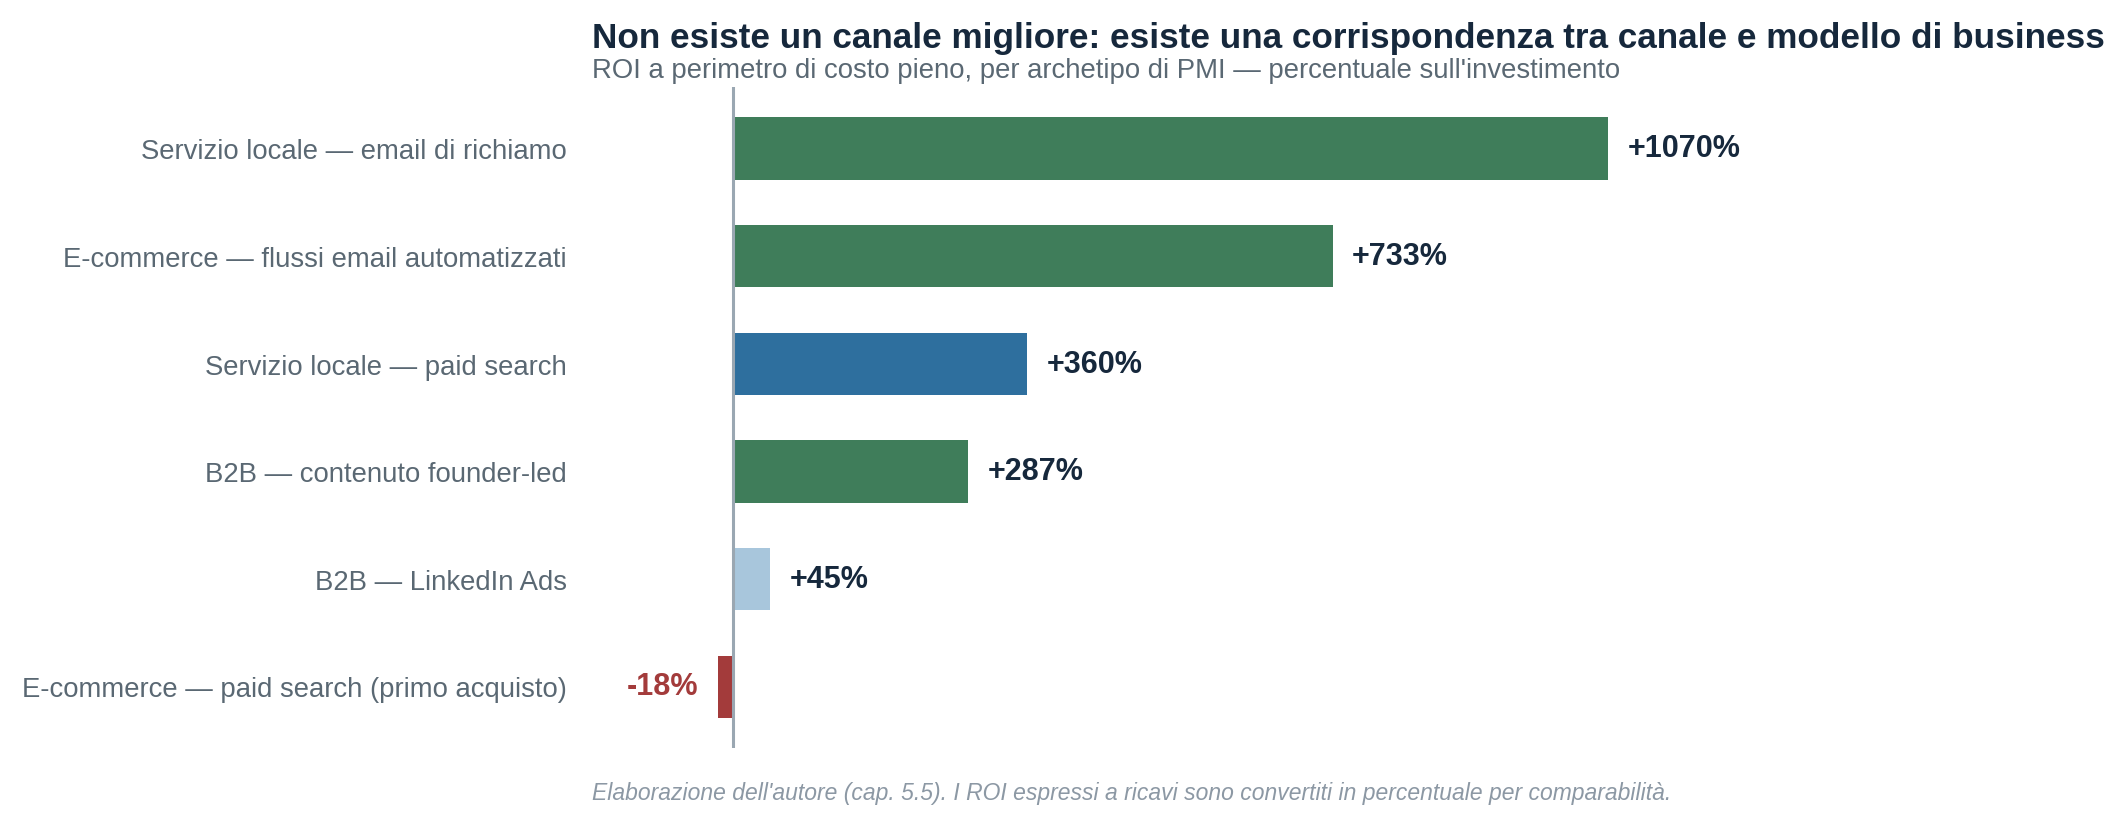
Lettura d'insieme. La gerarchia che emerge non è una classifica di canali in assoluto, ma una funzione di corrispondenza tra canale e modello di business. I canali proprietari e di fidelizzazione dominano dove esiste una base clienti da rilavorare (archetipi A e B). Il founder-led domina dove il ticket è alto, il ciclo è lungo e la fiducia è il principale ostacolo alla conversione (archetipo C). La paid search non è mai il canale a più alto rendimento, ma è l'unico che produce volume prevedibile in tempi brevi — il che ha un valore di per sé, non catturato dal ROI.
6. Conclusioni
6.1 Qual è il canale di marketing digitale con più ROI per le PMI?
La domanda, posta in questi termini, non ammette risposta univoca — ed è questa la prima conclusione sostanziale del lavoro. La versione precedente di questa ricerca rispondeva "l'email marketing di retention, con ROI ≈ 29×". Quella risposta era corretta per l'impresa osservata e per il perimetro di costo adottato, ma non era generalizzabile per due ragioni ora esplicite: il denominatore escludeva il tempo, e il caso apparteneva a un archetipo — servizio locale ad alto scontrino con base clienti consolidata — particolarmente favorevole al canale.
La risposta che l'analisi aggiornata consente di formulare è condizionata:
-
Per una PMI con base clienti esistente, il canale a più alto rendimento è la comunicazione proprietaria automatizzata: email e messaggistica di richiamo, riattivazione e fidelizzazione. Il ROI resta il più elevato anche dopo la correzione per il costo del tempo (11,7× nell'archetipo A; 733% a margine nell'archetipo B). È anche il canale meno esposto alle discontinuità descritte nel capitolo 2, perché non dipende da intermediazione algoritmica.
-
Per una PMI B2B con ticket elevato e ciclo lungo, il canale a più alto rendimento è il contenuto founder-led pubblicato dal titolare, a condizione che il tempo impiegato sia contenuto entro soglie disciplinate e che il posizionamento sia di autorevolezza tecnica verificabile.
-
Per una PMI con presidio territoriale, la ricerca locale — profilo Google Business Profile, coerenza dei dati, gestione sistematica delle recensioni — rappresenta l'investimento a miglior rapporto tra rendimento e affidabilità, e risulta la componente di SEO meno erosa dalla ricerca generativa.
-
La paid search non è il canale a più alto ROI in nessuno degli archetipi analizzati, ma resta necessaria come strumento di generazione di volume prevedibile e come copertura della domanda già espressa. Il suo ruolo corretto è tattico, non strutturale.
6.2 Qual è lo strumento di IA con più ROI potenziale per le PMI?
La versione precedente di questo lavoro indicava la personalizzazione data-driven e i motori di raccomandazione. L'evidenza aggiornata suggerisce una risposta diversa e meno attraente: le applicazioni a più alto ritorno effettivo per le PMI non sono nel marketing, ma nell'automazione di back-office.
Il dato che impone questa revisione è quello del MIT: oltre la metà dei budget di IA generativa è allocata su vendite e marketing, mentre il ritorno più elevato si registra nei processi interni; e il 95% dei progetti pilota non produce impatto misurabile sul conto economico, con causa prevalentemente organizzativa.
Ne segue una raccomandazione a due livelli. Sul piano dell'allocazione, la PMI dovrebbe destinare l'investimento in IA prioritariamente all'automazione documentale e amministrativa, dove il beneficio è costo evitato — misurabile, immediato e non dipendente da modelli di attribuzione. Sul piano del metodo, dovrebbe acquistare soluzioni da fornitori esterni piuttosto che costruire internamente, poiché le prime hanno successo circa il doppio delle volte.
Tra le applicazioni di IA propriamente di marketing, quella con il miglior profilo rischio-rendimento per una PMI italiana è il supporto alla produzione e personalizzazione dei contenuti proprietari — segmentazione delle liste, personalizzazione dei flussi, generazione assistita di varianti — perché opera sul canale che l'analisi ha identificato come strutturalmente più redditizio e perché il suo costo marginale è basso. I motori di raccomandazione restano validi ma richiedono volumi di dati che escludono la maggioranza delle PMI dalla fascia di efficacia.
6.3 Conviene che il titolare diventi il brand?
La risposta è condizionatamente sì, con quattro condizioni che l'analisi consente di specificare.
Condizione 1 — Il modello di business deve avere ticket elevato o ciclo lungo. Il meccanismo economico del personal branding è l'innalzamento del tasso di conversione tramite fiducia precostituita, non l'aumento del volume. Dove il valore per cliente è basso, il costo del tempo del titolare non si ripaga.
Condizione 2 — Il tempo deve essere contabilizzato e disciplinato. L'analisi di sensibilità mostra che il raddoppio delle ore senza incremento proporzionale dei risultati dimezza il ritorno. Una cadenza contenuta e sostenibile è economicamente superiore a un'intensità elevata e discontinua.
Condizione 3 — Il posizionamento deve essere di competenza verificabile. È il profilo più coerente con il contesto culturale italiano, il meno esposto al rischio di inautenticità e quello che l'evidenza sulla trasmissione di fiducia sostiene meglio.
Condizione 4 — Il rischio di concentrazione deve essere gestito attivamente. La mitigazione consiste nel trasferire progressivamente la relazione dal titolare all'impresa: coinvolgimento di collaboratori nella produzione di contenuti, conversione della credibilità personale in asset aziendali documentati (casi studio, metodologie codificate, testimonianze), separazione graduale della narrazione personale da quella di offerta. Questo punto ha rilevanza patrimoniale diretta per una PMI familiare in prospettiva di passaggio generazionale o cessione.
(Inferenza) Una considerazione finale su questo punto. L'evidenza raccolta suggerisce che le tre forze descritte nel paragrafo 4.2 — architettura algoritmica che premia le persone, rilocalizzazione della fiducia dalle istituzioni alle relazioni prossime, crisi dell'intermediazione — non siano cicliche ma strutturali. Se questa lettura è corretta, il quesito rilevante per un imprenditore di PMI non è se costruire una presenza personale, ma quanto capitale relazionale accumulare prima che il vantaggio da scarsità competitiva — oggi ancora significativo nel mercato italiano — si esaurisca.
6.4 Implicazioni manageriali
Si formulano cinque raccomandazioni operative, ordinate per priorità di implementazione.
1. Misurare a perimetro pieno, o non misurare affatto. L'inclusione del costo del tempo interno nel denominatore modifica la gerarchia dei canali in modo sostanziale, come dimostrato nel paragrafo 5.4. Una PMI che alloca budget sulla base di ROI di canale pubblicati sta decidendo su numeri non comparabili.
2. Costruire gli asset proprietari prima di acquistare traffico. Lista contatti, base clienti profilata, flussi automatizzati. In un contesto di crescente intermediazione algoritmica e concentrazione del mercato pubblicitario (83% agli operatori internazionali nel 2026), il valore relativo degli asset controllati direttamente è in aumento strutturale.
3. Presidiare la ricerca locale come priorità di SEO. È la componente meno erosa dalla ricerca generativa e quella con la relazione più diretta con il fatturato per le imprese con presidio territoriale.
4. Allocare l'IA sul back-office, non sul marketing. E acquistarla da fornitori esterni anziché svilupparla internamente.
5. Trattare il personal branding del titolare come investimento in capitale immateriale. Con budget di tempo esplicito, indicatori dedicati — quota di voce, provenienza dichiarata dei contatti, tasso di risposta alle attività di contatto diretto — e una strategia di mitigazione del rischio di concentrazione definita fin dall'avvio.
6.5 Limiti della ricerca e prospettive future
I limiti di questo lavoro sono tre e vanno dichiarati esplicitamente.
Primo, l'assenza di osservazione diretta. I risultati del capitolo 5 sono modellizzazioni calibrate su benchmark, non misurazioni. Sono utili per il confronto relativo tra canali e per l'esplicitazione della struttura economica sottostante; non sono previsioni per una specifica impresa.
Secondo, l'eterogeneità qualitativa delle fonti. Una parte rilevante dei dati disponibili sul marketing digitale proviene da operatori commercialmente interessati al risultato. Si è cercato di segnalarlo caso per caso, ma resta una debolezza strutturale del campo che nessuna accortezza espositiva può eliminare.
Terzo, la mancanza di letteratura peer-reviewed sul founder-led marketing in contesto PMI. La ricerca accademica sul personal branding è concentrata su celebrità, influencer e CEO di grandi imprese quotate. Il costrutto "titolare di PMI come human brand settoriale" è sostanzialmente inesplorato, ed è la lacuna che questo lavoro segnala come prioritaria.
Prospettive di ricerca. Tre direzioni appaiono particolarmente promettenti: (i) studi con disegno incrementale — holdout test o esperimenti geografici — su PMI italiane, che consentirebbero di sostituire i ROI correlazionali con misure causali; (ii) costruzione di un indice di personal brand equity calibrato su imprenditori di PMI anziché su celebrità, adattando il framework di Szántó (2025); (iii) misurazione longitudinale dell'effetto della citazione nei sistemi generativi sulla generazione di domanda, oggi il principale punto cieco dei sistemi di attribuzione.
7. Bibliografia
Statistiche ufficiali e istituzionali
ISTAT (2025). Imprese e ICT – Anno 2025. Comunicato stampa e StatReport, 15 dicembre 2025.
Eurostat (2025). Use of artificial intelligence in EU enterprises. Rilascio dell'11 dicembre 2025.
European Commission (2025). Europe's Digital Decade: 2030 targets.
Osservatori Digital Innovation – Politecnico di Milano
Rorato, C., Lombini, S., Re, N. U., & Parisi, F. (2026). Affrontare l'incertezza, generare competitività: la sfida per le PMI. Ricerca 2025-2026, Osservatorio Innovazione Digitale nelle PMI, School of Management, Politecnico di Milano. Presentata il 21 maggio 2026.
Osservatorio eCommerce B2c Netcomm – School of Management, Politecnico di Milano (2026). L'eCommerce B2c in Italia supera i 66,6 miliardi di € nel 2026 (+6%), con 35 milioni di Consumatori Digitali. Comunicato del 6 maggio 2026.
Osservatorio eCommerce B2c Netcomm – Politecnico di Milano (2026). L'eCommerce B2c di prodotto in Italia nel 2026 raggiunge i 42,6 miliardi di euro. Comunicato del 19 maggio 2026.
Osservatorio Internet Media – School of Management, Politecnico di Milano (2026). L'Internet advertising verso i 7 miliardi di euro nel 2026: il Video traina e l'AI ridefinisce la filiera. Comunicato dell'11 giugno 2026, convegno "ADVance Day".
Miragliotta, G., Piva, A., Di Deo, I., et al. (2025). L'Intelligenza Artificiale nel quotidiano, tra vita lavorativa e privata. Osservatorio Artificial Intelligence, School of Management, Politecnico di Milano.
Letteratura accademica
Anderl, E., Becker, I., & von Wangenheim, F. (2016). Mapping the customer journey: Lessons learned from graph-based online attribution modeling. International Journal of Research in Marketing.
Farris, P., Bendle, N., Pfeifer, P., & Reibstein, D. (2020). Marketing Metrics: The Manager's Guide to Measuring Marketing Performance. Pearson.
Fournier, S., & Eckhardt, G. M. (2018). Putting the person back in person-brands: Understanding and managing the two-bodied brand. Journal of Marketing Research.
Harris, L., & Rae, A. (2011). Building a personal brand through social networking. Journal of Business Strategy.
Kaplan, R. S., & Anderson, S. R. (2004). Time-Driven Activity-Based Costing. Harvard Business Review.
Luca, M. (2011/2016). Reviews, Reputation, and Revenue: The Case of Yelp.com. Harvard Business School Working Paper 12-016.
OECD (2021). The Digital Transformation of SMEs. OECD Studies on SMEs and Entrepreneurship, OECD Publishing, Paris.
Scheidt, S., Gelhard, C., & Henseler, J. (2020). Old Practice, but Young Research Field: A Systematic Bibliographic Review of Personal Branding. Frontiers in Psychology, 11, 1809.
Szántó, P. (2025). Research Gap in Personal Branding: Understanding and Quantifying Personal Branding by Developing a Standardized Framework for Personal Brand Equity Measurement. Administrative Sciences, 15(4), 148.
Szántó, P., & Papp-Váry, Á. (2025). A Bourdieusian Approach to Personal Brand Equity: Integrating Cultural, Social, Economic, Symbolic, and Psychological Capital.
Thompson-Whiteside, H., Turnbull, S., & Howe-Walsh, L. (2018). Developing an authentic personal brand using impression management behaviours. Qualitative Market Research.
(Studi su CEO social media e valore d'impresa) Quantifying the impact of CEO social media celebrity status on firm value: Novel measures from digital gatekeeping theory. Technological Forecasting and Social Change (2023).
(Studi su social media e performance PMI) The effect of social media on firm performance. Computers in Human Behavior (2017).
Report di ricerca e fonti di settore
Bain & Company (2025). Losing Control: The B2B Buying Journey. Settembre 2025.
BrightLocal (2026). Local Consumer Review Survey 2026.
Edelman (2026). 2026 Edelman Trust Barometer. 26ª edizione; rilevazione 25 ottobre – 16 novembre 2025; oltre 33.000 rispondenti in 28 mercati.
Klaviyo (2026). Email and SMS Benchmarks.
Litmus. The ROI of Email Marketing; State of Email.
MIT NANDA Initiative (2025). The GenAI Divide: State of AI in Business 2025.
Pew Research Center (2025). Google users are less likely to click on links when an AI summary appears in the results. Luglio 2025, n = 68.879 ricerche.
Seer Interactive (2025). AIO Impact on Google CTR: September 2025 Update. Novembre 2025.
SparkToro (2026). Zero-Click Search Study. Analisi gennaio-aprile 2026.
Sprout Social (2026). Q1 2026 Social Media Index.
WordStream / LocaliQ (2026). Search Advertising Benchmarks 2026. Oltre 13.000 campagne statunitensi, 23 settori, aprile 2025 – marzo 2026.
We Are Social & Meltwater (2026). Digital 2026: Italy.
Nota sulle fonti. Le fonti riportate nella sezione "Report di ricerca e fonti di settore" presentano gradi di attendibilità eterogenei e, in alcuni casi, interessi commerciali diretti nei risultati pubblicati. All'interno del testo ogni dato proveniente da tali fonti è accompagnato da indicazione esplicita del grado di affidabilità. I dati provenienti da fornitori di software con interesse commerciale nel risultato — in particolare quelli relativi ai moltiplicatori di portata dei programmi di employee advocacy — sono stati trattati come stime di estremo superiore e non utilizzati come parametri nelle simulazioni del capitolo 5.